
※本記事にはアフィリエイト広告(プロモーション)を含みます。
2024年1月、新NISAが始まる直前。
本気で悩んでた。
「NISAの非課税枠を捨ててでも、特定口座でレバナスを積み立て続けるべきじゃないか」——。
横浜市在住、50歳の営業職。
子供3人を1馬力で養う会社員。
2021年からレバナス(iFreeレバレッジNASDAQ100)を積み立ててきて、2022年の大暴落——資産が6割溶けるあの下げも、売らずに握り続けてきた。
だから新NISAが始まると聞いたとき、真っ先に調べたのは「NISAでレバナスは買えるのか」。
答えはノーだった。
この記事は、そこから悩んだ末にFANG+を選び、2年半で335万円が515.9万円(+54.0%)になるまでの判断と買い方。
そしていちばん質問が多い「結局いくら入れればいいのか」への自分の答えの全記録。
📋 この記事でわかること
- レバナスが新NISAで買えない理由(つみたて枠・成長投資枠とも不可)
- レバナス民の私が「NISAを捨てる」選択をやめてFANG+を選んだ3つの理由
- 松井証券でFANG+を積み立てる設定手順(4ステップ・ボーナス年初一括も)
- FANG+を「何割」にすべきか——私の実際の比率を円で全部開示
- 配分別に「暴落したら何円減るか」を先に見る表
- NISA枠を100%FANG+にしている4つの理由(収益源の分散・為替の両建て・貯金代わり・松井のポイント0.32%)
- 攻めはレバナス、守りはFANG+——世間と逆の役割分担にしている理由
- 2年半で335万→515.9万(+54.0%)になった実際の損益データ
- FANG+はレバナスの代わりになるのか——正直な答え
先に立場を明かしておくと、自分は投資のプロじゃない。
コロナ禍の引きこもり期間にYouTubeで投資を学び、『ブラックスワン』を読んで「限られた収入で上振れを狙うならレバレッジしかない」と腹を決めた、ただの会社員。
ただしレバレッジは投資信託の中身だけ。
信用取引はやらず、借金もしない。
この一線だけは4年間守ってきた。
配分の話は記事の中盤から。
ただ先に伝えておくと、レバナス・トリプル・FANG+がバラバラの証券会社にあると、自分の比率を計算することすらできない。
1つの口座に寄せてる理由はそこにある。
- レバナスは新NISAで買えない。成長投資枠でもダメ
- 「NISAを捨ててレバナス継続」をやめた3つの理由
- FANG+の買い方|松井証券での積立設定4ステップ
- ここからが本題|FANG+は「何割」にすべきか
- 配分3パターン別|暴落したら何円減るのかを先に見る
- 10社集中は本当に怖いのか|メタの暴落を自分の口座の金額に置き換える
- S&P500・オルカンと併用すべきか|NISA枠を100%FANG+にしている4つの理由
- レバナス・FANG+・オルカンを実感ベースで比較
- 正直に言う。FANG+はレバナスの代わりに「半分だけ」なる
- 2年半の実損益:335万→515.9万円(+54.0%)
- 積立額を決める前に確認する3つの数字
- よくある質問(FAQ)
レバナスは新NISAで買えない。成長投資枠でもダメ
まず結論から。
レバナスをはじめとするレバレッジ型投資信託は、新NISAでは一切買えない。
つみたて投資枠はもちろん、比較的自由度が高い成長投資枠でも対象外。
理由は、新NISAの対象商品から「デリバティブ取引を用いた一定の投資信託」が除外されているから。
レバナスもNASDAQ100トリプルも、先物を使って倍率をかける仕組みなので、この除外条件に引っかかる。
同じ場所で立ち止まった人は多いはず。
実際、こんな声をよく見かける。
💬 レバナス民のリアルな悩み
- 「新NISAでレバナスが買えないって本当?成長投資枠でもダメなの?」
- 「レバナスの代わりになる商品はある?せっかくのNISA枠を遊ばせたくない」
- 「特定口座でレバナス継続とNISAでインデックス、税金を考えたらどっちが得?」
ちなみに旧一般NISAでは、レバレッジ型も買えた。
自分も2022年と2023年の旧NISA枠120万円ずつを、NASDAQ100トリプルに使ってる。
新制度でこの道が閉ざされたからこそ、「じゃあNISA枠で何を買うのか」を真剣に考える必要があった。
「NISAを捨ててレバナス継続」をやめた3つの理由
当時の選択肢は2つ。
①NISAを使わず、特定口座でレバナス積立を増額する。
②NISA枠は別の商品で埋める。
悩んだ末に②を選び、その商品としてFANG+(iFreeNEXT FANG+インデックス)に決めた。
理由は3つある。
理由①:中身がレバナスと重なる(方向は同じ、レバレッジと減価がない)
FANG+は、米国の主力テック企業など10社に均等投資する指数。
レバナスの中身であるNASDAQ100の上位銘柄とかなり重なるので、値動きの「方向」はよく似てる。
違いは倍率をかけていないこと。
つまりレバレッジ型特有の減価(レンジ相場でじわじわ目減りする性質)がない。
「レバナスの弟分を、非課税で持てる」——自分にはそう見えた。
理由②:非課税の複利は、計算したら捨てられなかった
自分のFANG+の含み益は、現在約181万円。
これが特定口座なら、利益確定時に約20%=約36万円が税金で消える。
NISAならゼロ。
この差は、保有期間が延びるほど複利で開いていく。
「レバナスの期待リターンの高さ」と「非課税の確実な20%」を天秤にかけて、両取りを選んだ。
特定口座のレバナスはそのまま継続し、新しい積立をNISAのFANG+に振り分ける形。
理由③:レバナスで値動き耐性がついていた
FANG+は「値動きが激しいからやめとけ」とよく言われる。
ただ、2022年にレバナスで資産が6割溶けるのを見届けた身からすると、正直FANG+の振れ幅は穏やかに感じる。
これは強がりじゃなく、暴落を実際に経験したかどうかの差。
逆に言えば、値動きの経験がない人がいきなりFANG+に全力投資するのは、自分もすすめない(後述する)。
💡 私の結論(二本立て)
特定口座=レバナス・トリプルを継続保有(売らない)。
NISA口座=FANG+を毎月5万円+冬のボーナスから60万円を年初一括。
レバレッジの上振れと非課税の確実性、両方を取りに行く配分。
なお借金や信用取引でのレバレッジは一切使わない。
FANG+の買い方|松井証券での積立設定4ステップ
ここからは実際の買い方。
使ってるのは松井証券(レバナスもトリプルもFANG+も松井で買えるので、口座を分けずに済むのが理由のひとつ)。
設定は10分もかからない。
STEP1:ログインして新NISAの積立設定を開く
松井証券にログインして、投資信託メニューから新NISAの積立設定へ。
つみたて投資枠と成長投資枠のどちらで買うかを、ここで選ぶ。
FANG+はどちらの枠でも買える。
自分は毎月分をつみたて投資枠、年初一括分を成長投資枠にしてる。
STEP2:「iFreeNEXT FANG+インデックス」を検索
ファンド検索で「FANG」と入れると候補が出る。
正式名称「iFreeNEXT FANG+インデックス」(大和アセットマネジメント)であることを確認してから選択しよう。
似た名前の商品との取り違えだけは避けたいので、運用会社名まで見る癖をつけると安全。
STEP3:積立額とボーナス(増額月)を設定
毎月の積立額を入力する。
自分は5万円。
さらに松井証券では増額月の指定ができるので、冬のボーナスから捻出した60万円を1月にまとめて入れる設定にしてる。
年初に一括で入れるのは「その年の上昇を最初から取りに行く」という自分の方針。
高値づかみが怖い人は、毎月に均してもまったく問題ない。
STEP4:目論見書を確認して発注
最後に目論見書の確認。
FANG+は10社集中の値動きが激しい商品なので、「投資リスク」と「費用」の項目だけは必ず自分の目で読んでほしい。
ここを読んでおくと、下落局面で狼狽しにくくなる。
チェックを入れて発注すれば完了。
指定日から自動で積立が始まる。
ここからが本題|FANG+は「何割」にすべきか
ここまでで「どう買うか」は終わり。
でも、たぶんまだ決まってないのは、そこじゃないよね。
「で、いくら入れればいいのか」
自分も2024年1月、ここで3週間止まった。
10本読んでも決まらないのは「%で語られるから」
配分について検索すると、どの記事も判で押したように「ポートフォリオの10〜20%程度に」と書いてある。
間違ってはいない。
ただ、この助言で行動できた人を見たことがない。
理由は単純で、%は痛くないから。
「20%」と言われてもピンとこない。
「120万円」と言われると、急に手が止まる。
人間の判断は、比率じゃなく金額で動く。
実際、同じ場所で止まってる人は本当に多い。
Q&Aサイトを見ると、こんな相談が並んでる。
💬 配分で止まっている人の声(Q&Aサイトより要約)
- 「FANG+とS&P500に毎月20万円を積み立てたい。どのくらいの比率にすべきか」(2万3千回以上読まれている質問)
- 「FANG+とS&P500を両方、新NISAで積み立てている。どちらか一方にすべきなのか。初歩的な質問で恥ずかしいけれど教えてほしい」
- 「NASDAQ100とFANG+を買ったが、これでいいのか。ぼったくりではないのか」
3つ目の「これでいいのか」に、この問題の本質が出てると思う。
買うかどうかは、もう決めてる。
決められないのは量で、しかも量の相談相手がいない。
同僚にも家族にも、自分の口座残高は見せられないから。
私の実際の比率を、円で開示する
一般論を並べても仕方ないので、自分の数字を出す。
2026年7月16日時点、4つの証券会社に持ってる金融資産の評価額は合計で約6,200万円。
そのうちFANG+は515万9,607円。
つまり金融資産全体に対するFANG+の比率は約8.3%。
世間で言われる「10〜20%」より、むしろ低いくらい。
意外に思われるかもしれない。
レバナスを4年ガチホして「攻めてる人」と見られがちだけど、FANG+単体の比率で言えば1割を切ってる。
理由は次の項で。
💡 比率は「%で決めて円で確認する」ではなく「円で決めて%は後から数える」
最初に「NISA枠は全部FANG+」と決めて、結果として全体の8.3%になっただけ。
先に%を決めようとすると、永遠に決まらない。
「毎月いくらなら止めずに続けられるか」を円で決めて、%は後から数える。
この順番にした瞬間、3週間止まってた判断が10分で終わった。
「NISA枠の100%」と「金融資産の100%」はまったく違う
ここが、配分の話で一番こんがらがるポイント。
自分のNISA口座の中身は100%がFANG+。
オルカンもS&P500も1円も入ってない。
この事実だけを切り取ると、「10銘柄に全力投資してる危険な人」に見える。
でも金融資産全体で見れば8.3%。
残りは特定口座のレバナス・NASDAQ100トリプル、旧NISAのトリプル、そして松井証券の投信残高ポイントで自動再投資してる先進国株式。
つまり「NISA枠の中で何割か」と「自分の全財産の何割か」は、まったく別の質問。
ネットの記事が「10〜20%」と言うとき、それはほぼ後者のこと。
前者の話だと勘違いすると、いつまでも自分の配分が決まらない。
さっきの相談者のように「オルカンとFANG+を両方積み立ててるが一方にすべきか」で悩んでる人は、この2つを混ぜて考えてるケースがほとんど。
つみたて枠でオルカン月3.3万円、成長枠でFANG+を年24万円——
これで金融資産全体に対するFANG+比率が何%になるかは、自分の預金額と他の資産を足さないと計算できない。
逆に言えば、足せば答えは出る。
配分3パターン別|暴落したら何円減るのかを先に見る
じゃあ、どうやって自分の比率を決めるのか。
自分がやったのは、「増えたらいくら」じゃなく「減ったらいくら」を先に円で出すこと。
金融資産1,000万円の人を例に、FANG+比率別の下落額を並べてみた。
自分の資産額に置き換えて読んでほしい(2,000万円なら数字を2倍にするだけ)。
| FANG+の比率 | FANG+の金額 | 30%下落したら | 50%下落したら | 年収620万の人の感覚 |
|---|---|---|---|---|
| 10%(サテライト小) | 100万円 | ▲30万円 | ▲50万円 | ボーナス1回分が消える |
| 20%(サテライト標準) | 200万円 | ▲60万円 | ▲100万円 | 年収の1〜2割が消える |
| 33%(攻めの配分) | 330万円 | ▲99万円 | ▲165万円 | 手取りの半年分近くが消える |
この表を作った瞬間、自分の答えが分かった。
「▲165万円は無理だけど、▲50万円なら生活も気持ちも壊れない」
だから最初の年のFANG+は、その範囲に収まる金額にした。
耐えられる下落額から逆算する。
これだけ。
✅ この表の正しい使い方
「30%・50%」は極端な数字じゃない。
FANG+の中身はNASDAQ100の主力とほぼ重なるけど、10社均等なので個社の影響がそのまま出る。
2022年、NASDAQ100は年間で3割超下げた。
下落率を当てる必要はなく、「その額を見ても売らずにいられるか」だけを自分に聞けば十分。
売ってしまう額なら、比率が高すぎるというサイン。
金額が決まった今日が、いちばん動きやすい日。
自分は2024年1月に決めきれず、年初一括のタイミングを一度逃した。
新NISAの年間投資枠は繰り越せない。
使わなかった年の分は、静かに消えていく。
「来年でいいか」で失うのは相場の上昇分じゃなく、その年の非課税枠そのものってこと。
10社集中は本当に怖いのか|メタの暴落を自分の口座の金額に置き換える
配分を決めるうえで、避けて通れないのが「10銘柄しかない」という不安。
ここについて、Q&Aサイトで見た中で一番腹落ちした指摘を紹介する。
💬 10社集中への実際の指摘(要約)
- 「メタは過去に350ドルから100ドルまで下げた。もう終わったと誰もが思った。その暴落にメンタルが耐えられるかどうかだ」
- 「数社が崩れても500社あればテーマが分散されているので支えられる。10社だと支えがない」
- 「少し前は構成銘柄にTwitterが入っていてMicrosoftが入っていなかった。その時も同じ指数を買いたいと思ったか?」
3つ目は特に鋭いと思った。
10社均等ということは、1社あたりの構成比が10%。
「これはちょっと」という企業が1社入れば、強制的に資産の1割をその企業に持たされることになる。
S&P500なら数%で済む話が、FANG+では2桁%になる。
これは事実として受け入れるしかない。
私のFANG+が2回しぼんだときの実額
じゃあ実際にどれくらい振れたのか。
自分の口座では、この2年半で含み益がほぼ消えかけた急落が2回ある。
2025年3月末には損益率が+7.8%まで、2026年3月末には+16.3%まで縮んだ。
ピーク時に180万円台あった含み益が、数十万円台まで削られた計算。
数字で書くと一行だけど、当時は毎日それを見てた。
それでも売らなかったのは、根性があったからじゃない。
2022年にレバナスで資産が6割溶けるのを経験してたから。
あれに比べれば「+7.8%まで縮んだ」は、正直なところ誤差に感じた。
逆に言えば、FANG+が初めての値動きの激しい商品という人にとって、この2回は十分に売りたくなる場面だったはず。
⚠️ 10社集中を選ぶなら、受け入れておくこと3つ
- 1社の不振がそのまま資産の1割に効く。銘柄数では守られない(ただし各社の売上は世界中に散っている。詳しくは後述)
- 構成銘柄は将来入れ替わる。「今の10社が好きだから買う」は根拠として弱い
- 指数の算出ルール自体が変更される可能性がある(過去にも変更されている)
S&P500・オルカンと併用すべきか|NISA枠を100%FANG+にしている4つの理由
配分の相談で最も多い具体案が、「S&P500を8、FANG+を2」あるいは「9:1」。
自分が見たQ&Aでも、この比率がそのまま回答として出てた。
結論から言うと、これは多くの人にとって妥当な答えだと思う。ただし自分はやってない。
自分のNISA口座は100%がFANG+で、オルカンもS&P500も1円も入ってない。
攻めてるように見えるかもしれない。
でも理由は4つあって、どれも「攻めたいから」じゃない。
順に書く。
理由①:中身の10社が、すでに世界中で稼いでいる
「10社では分散が足りない」という指摘に、4年間ずっと反論しないできた。
銘柄の数だけを見れば、そのとおりだから。
ただ、自分が見てるのは別のところ。
FANG+に入っている10社は、そろって全世界で商売をしているグローバル企業。
スマートフォンも、クラウドも、検索も、通販も、使ってるのは日本人だけじゃない。
欧州でもインドでも東南アジアでも、売上が立ってる。
つまり10社に集中投資していても、その10社の中身はすでに世界中に分散されているってわけ。
銘柄の分散と、収益源の分散はまったく別の話だと考えてる。
全世界株を買えば、たしかに「何千社に投資している」という数字は手に入る。
でもその中には、自国の中でしか商売してない会社もたくさん含まれる。
自分は「社数を増やすこと」より「世界で稼ぐ力を持った会社を持つこと」のほうが、自分にとっては分散だと判断した。
だからNISA枠にオルカンを入れる必要を感じてない。
💡 ここは意見が割れるところ
この考え方は、一般的なセオリーとは逆。
「同じハイテクセクターに偏っているので、下げるときは10社そろって下げる」という反論は、事実として正しい。
自分も2022年にそれを見てる。
上に書いたのは、その事実を承知したうえで自分が選んでいる立場であって、万人向けの正解じゃない。
納得できないなら、素直にオルカンやS&P500を軸にしてほしい。
この「世界中で稼いでいる」は、もう一段踏み込むと「10社自身が世界中に資本を配っている」という話になる。
4社の2026年設備投資は、合計で約112兆円。
どの国にデータセンターを建てるかという判断そのものが、国際分散投資ってこと。
理由②:レバナスとFANG+で、為替を両建てにしている
ここはあまり語られない話なので、少し詳しく書く。
持ってる3本は、為替ヘッジの有無がきれいに分かれてる。
| 商品 | 為替ヘッジ | 円安が進むと | 円高が進むと | 私の役割設定 |
|---|---|---|---|---|
| iFreeレバレッジNASDAQ100(レバナス) | あり | 恩恵を受けない | 影響を受けない | 攻め・長期 |
| NASDAQ100トリプル(マルチアイ搭載) | 原則あり | 恩恵を受けない | 影響を受けない | 攻め・長期 |
| iFreeNEXT FANG+インデックス | なし | 円建て評価額が押し上げられる | 円建て評価額が目減りする | 守り・短期〜中期 |
いちばん怖いのは、じつは株の下落じゃない。
円で持っているお金の価値が、円安でじわじわ削られていくこと。
銀行に置いた100万円は、額面は100万円のまま減らない。
でも円が安くなれば、そのお金で買えるものは確実に減っていく。
ここ数年、輸入品の値上がりで誰もが体感したはず。
だから、預金として置いておくつもりのお金を為替ヘッジなしのFANG+に置いてる。
円が安くなれば、円建ての評価額は押し上げられる。
円の目減りに対する備えとして機能する。
じゃあ逆方向、円高になったらどうするのか。
そこは為替ヘッジありのレバナスとトリプルの担当。
この2本はヘッジがかかってるので、円高が進んでも為替のぶんで削られない。
円安side=FANG+、円高side=レバナス・トリプル。両方向に置いておけば、為替がどちらに振れても片方が効く——これが自分の設計。
為替の方向を当てにいくのは無理だと4年やってわかったので、当てにいくのをやめた。
裏を返すと、ヘッジありの側は円安の追い風をまったく受けない。
4年で39%円安が進んだ期間に、それが実際どう効いたかはレバナスの為替ヘッジを4年分の円安と突き合わせた記録に書いてる。
理由③:NISA枠のFANG+は「貯金代わり」の置き場
自分のなかでFANG+は、攻めの商品じゃなく、守りの商品。
世間の評価とは逆だと思う。
でもレバナスとトリプルを日常的に見てる人間にとって、倍率のかかってないFANG+は、値動きの穏やかなほうに分類される。
リスクは絶対値じゃなく、自分が持ってるものとの相対値で決まる。
⚠️ 「貯金代わり」という言葉の誤解だけは避けてほしい
- FANG+に元本保証はない。預金保険の対象でもない
- 自分が「貯金代わり」と呼ぶのは、レバナス・トリプルと比べれば穏やかという相対的な意味だけ
- 実際、自分の含み益は2年半で2回、大きく削られてる(後述)
- レバレッジ商品を持っていない人にとって、FANG+は間違いなく「攻め」の側
理由④:松井証券の投信残高ポイントが、FANG+は0.32%
地味だけど、自分にとってはかなり大きい理由。
松井証券には、投信を保有してるだけでポイントが貯まる仕組みがある。
この還元率が、ファンドごとにちがう。
持ってる商品を並べると、こうなる。
| ファンド | 松井証券のポイント還元率(年) |
|---|---|
| NASDAQ100トリプル(マルチアイ搭載) | 0.6% |
| iFreeレバレッジ NASDAQ100(レバナス) | 0.435% |
| iFreeNEXT FANG+インデックス | 0.32% |
| eMAXIS Slim 全世界株式(オルカン) | 0.0175% |
FANG+の0.32%は、オルカンの0.0175%の約18倍。
低コストを売りにしたインデックスファンドは還元率も低く設定されてるので、ここまで差が開く。
自分の保有額515万9,607円で計算すると、年間およそ1万6,500円分。
持ってるだけで戻ってくる金額。
口座全体で見ると、この金額はもっと大きくなる。
直近12か月で受け取った投信残高ポイントは16万1,959ポイント。過去24か月の累計では28万3,504ポイント。
しかも1年前の同じ期間は12万1,545ポイントだったので、1年で33%増えてる。
保有額が増えるほど還元も増える仕組みなので、雪だるま式に効いてくる。
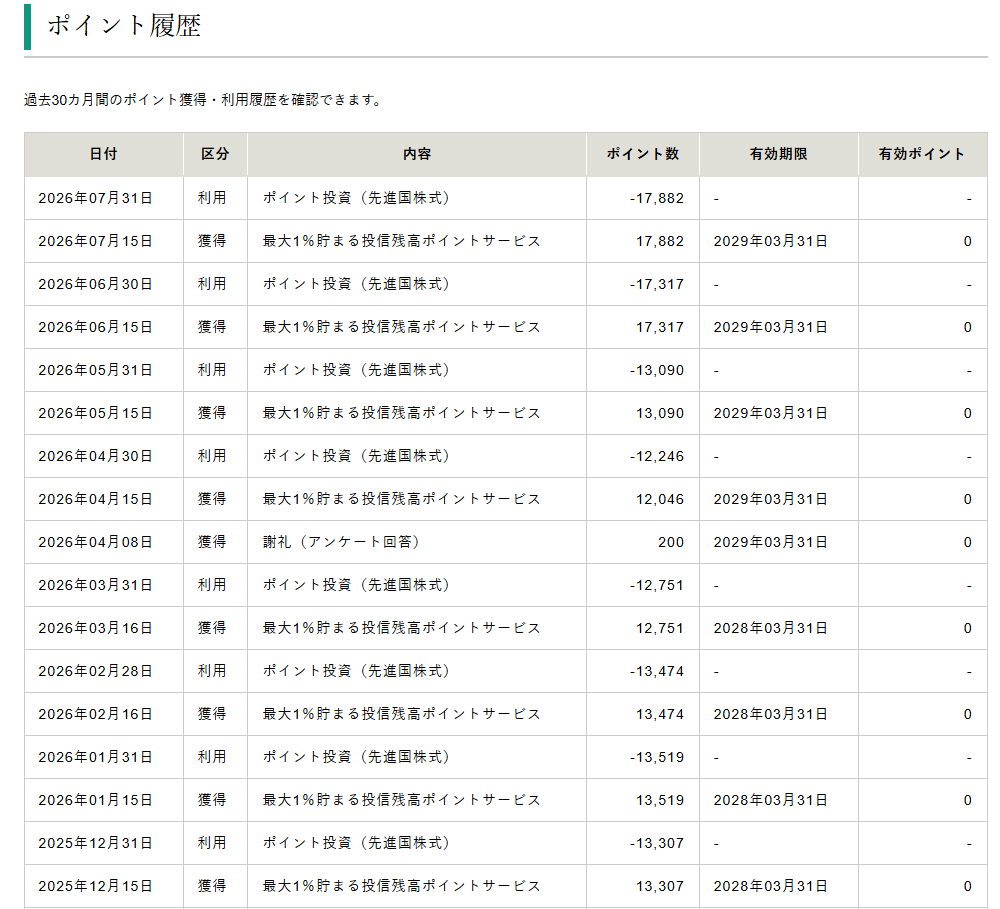
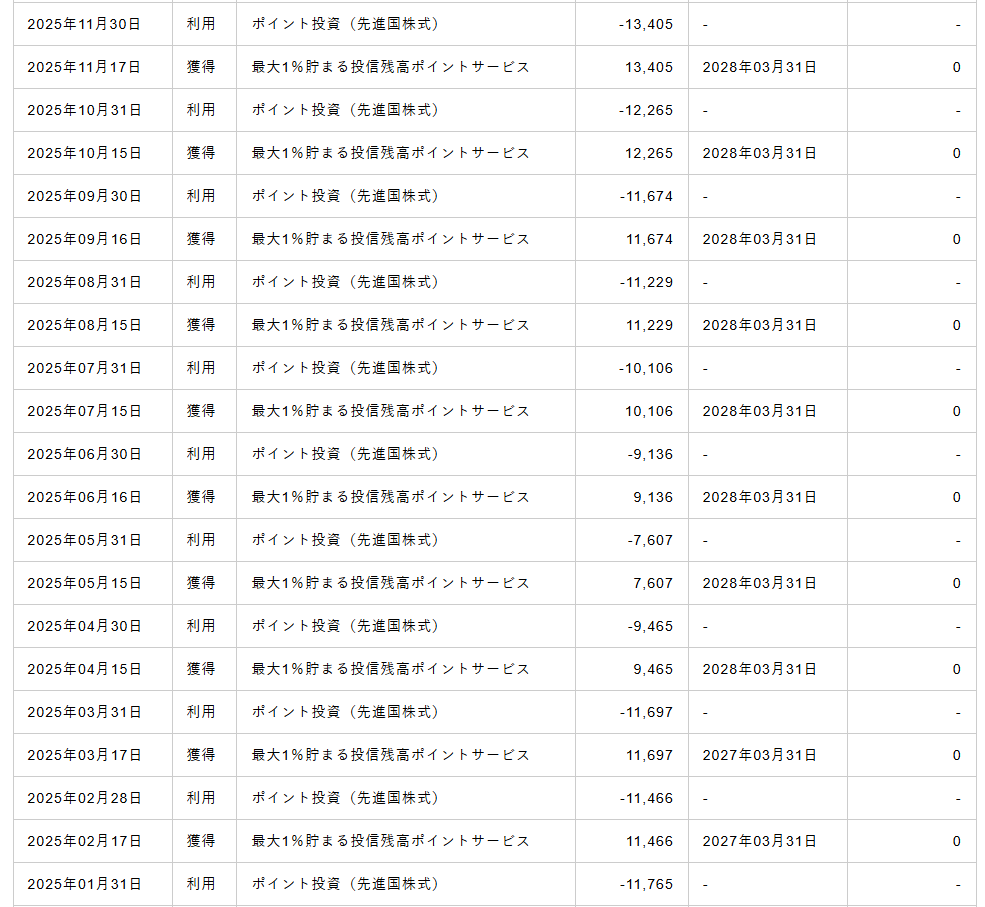
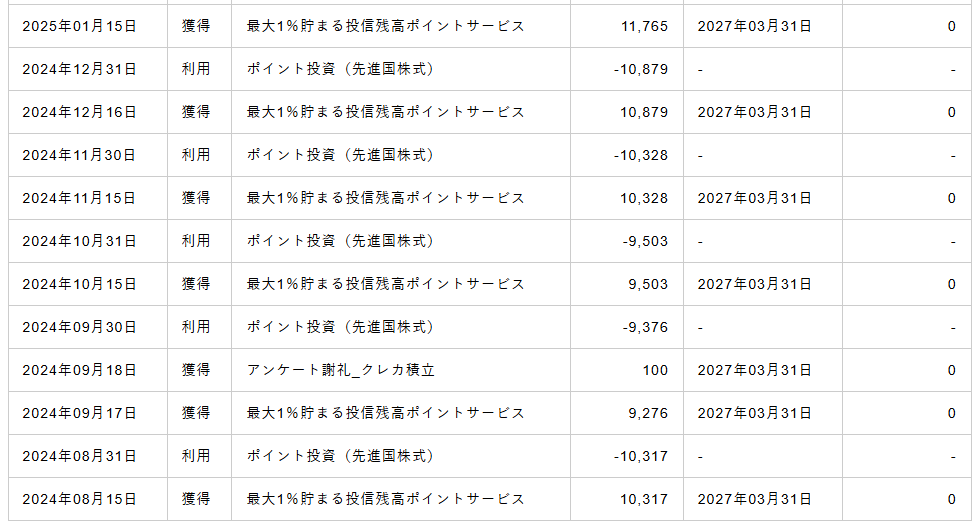
この24か月の履歴は、還元率の一覧やネット証券5社の比較とあわせて別記事に全部書いてる。
同じFANG+でも、松井とSBIで6倍以上の差がつく。
このポイントは、毎月そのまま「eMAXIS Slim 先進国株式」の買付に回してる。
現金を1円も追加していないのに、投資信託が積み上がっていく枠。
信託報酬を実質的に押し下げてると考えれば、商品選びの判断材料として無視できない。
以上4つが、NISA枠を100%FANG+にしてる理由。
ただし、これは全部「レバナスとトリプルを特定口座に持っている人間」の前提の上に立った設計だという点は、くり返し書いておく。
預金と新NISAしか資産がない人が同じことをすると、意味がまったく変わる。
併用したほうがいい人・しなくていい人
| 併用したほうがいい人 | 併用しなくていい人 | |
|---|---|---|
| NISA枠の外の資産 | ほぼ預金だけ | 他に値動きの大きい資産を持っている |
| 下落の経験 | まだ一度もない | 3割超の下落を売らずに通過した |
| 投資できる期間 | 10年未満 | 15年以上取り崩さない |
| 目的 | 資産を守りながら増やす | 限られた入金力で上振れを狙う |
| おすすめの入り方 | オルカン等をコア、FANG+はサテライトで1〜2割 | 枠の使い道を1本に絞る |
✔️ FANG+を主力にしてもいい人
- 15年以上、その資金に手をつけない見通しが立っている人
- 過去に3割以上の下落を、売らずに通過した経験がある人
- 生活費と完全に切り離した余裕資金だけで運用している人
- 入金力が限られていて、平均点では目標に届かないと計算できている人
- 下落額を円で出したうえで、その金額を見ても眠れる人
配分を頭の中だけで決めようとすると、いつまでも決まらない。
自分も最初の1年は、「%の話」がまったくピンとこなかった。
1,000円でも実際に持って、値が動くのを自分の口座で見る。
そこで初めて、「この振れ方なら、あといくらまでいける」という感覚が持てる。
レバナス・FANG+・オルカンを実感ベースで比較
4年間レバナスを、2年半FANG+を実際に持ってきた人間として、3本のちがいを実感ベースで並べてみた。
| 項目 | レバナス | FANG+ | オルカン |
|---|---|---|---|
| 中身 | NASDAQ100×2倍 | 米テック等10社均等 | 全世界 約50ヵ国 |
| 新NISA | ✕ 買えない | ○ 両枠OK | ○ 両枠OK |
| 減価 | あり(レンジ相場で目減り) | なし | なし |
| 為替ヘッジ | あり | なし | なし |
| 値動き | 非常に激しい(▲60%も) | 激しい | 穏やか |
| 私の役割設定 | 攻め(特定口座で継続保有) | 守り(NISA枠の主力・全体の8.3%) | —(今は持たず) |
⚠️ 比較表を見るときの注意
- 「NISAで買えるレバナスの代わり」としてFANG+は最有力。ただ、完全な代替じゃない(倍率がちがう)
- 過去に伸びた商品が、これからも伸びる保証はない
- 値動きの経験がない人は、オルカンやS&P500を軸にFANG+は一部だけ、が無難
正直に言う。FANG+はレバナスの代わりに「半分だけ」なる
ここは本音で書く。
FANG+を2年半持った実感として、レバナスの代わりに「なる部分」と「ならない部分」がはっきりある。
なる部分は、値動きの方向と「テックの成長を取りに行く」性格。
ならない部分は、速度。
上昇局面の爆発力は、やっぱり2倍のレバナスには及ばない。
同じ期間で、自分のレバナスは+156%、FANG+は+54%(どちらも2026年7月時点・買付時期がちがうので単純比較はできないけど)。
「レバナスの代わりをNISAに求めて、同じ伸びを期待する」と失望する。
自分はFANG+を”レバナスの代替”じゃなく、”非課税枠の最適解”と割り切ってる。
⚠️ FANG+を主力にしないほうがいい人
- 5年以内に使う予定のお金で運用したい人
- 含み損が出ると眠れない・積立を止めたくなる人
- 「増やす」より「絶対に減らしたくない」が優先の人
- 投資デビューがこれで、下落を一度も経験していない人
振れ幅に耐えられるのは、レバナスの2022年——毎日口座を開くたびに数百万円単位で評価額が減っていく日々——を経験したから。
あの経験なしに、いきなりFANG+全力は自分でも怖い。
だからこそ、まず月1,000円のような少額で「自分のお金が振れる感覚」を体験してから増やす。
これが遠回りに見えて、一番の近道だと思ってる。
2年半の実損益:335万→515.9万円(+54.0%)
数字を開示する。
2024年1月の新NISA開始から、毎月5万円+年初60万円の積立を続けて2年半。
投資元本335万円に対し、評価額は515万9,607円。
含み益180万9,607円、+54.0%(2026年7月16日時点)。
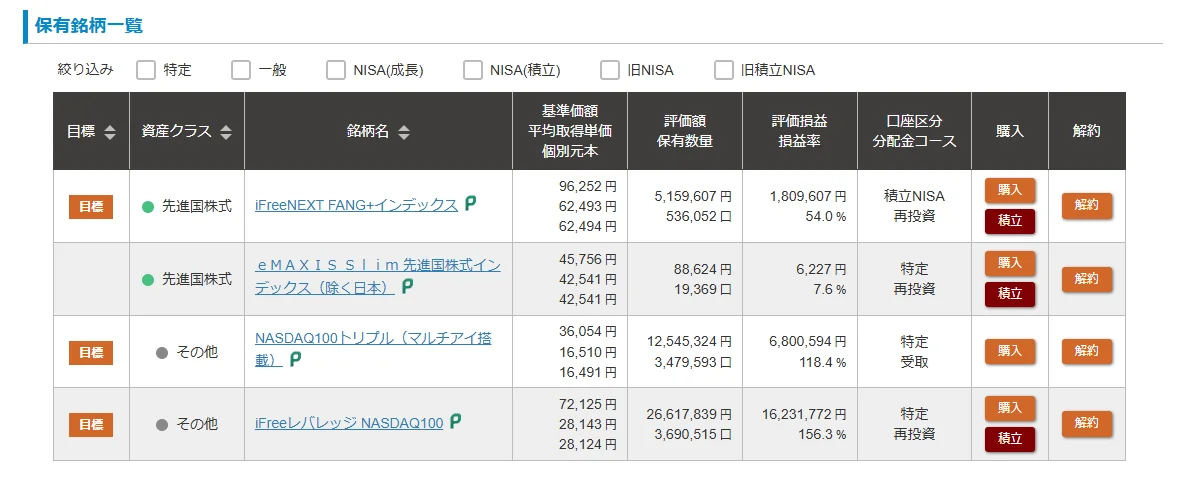
ちなみに松井証券の口座には、FANG+とレバナス類のほかに「eMAXIS Slim 先進国株式」がある。
これは前述の投信残高ポイントを、毎月そのまま買付に回してるだけの枠。
現金は1円も入れていない。
ポイントだけで積み上がっていくので、地味だけど松井を使い続けてる理由のひとつ。
順風満帆に見えるけど、前述のとおり、この2年半で含み益がほぼ消えかけた急落が2回あった。
それでも売らなかったのは、くり返しになるけどレバナスで▲60%を経験してたから。
+7.8%への縮小は、正直「誤差」に感じた。
✅ この結果から言えること
+54.0%という数字は相場に恵まれた結果で、自分の実力じゃない。
再現性があるのは数字じゃなく、行動のほう。
「急落しても積立を止めない・売らない」だけ。
そしてそれを可能にするのは根性じゃなく、生活費と切り離した余裕資金で、続けられる金額に設定しておくこと。
これに尽きる。
積立額を決める前に確認する3つの数字
最後に、配分を決める前にメモ帳に書き出してほしい数字を3つだけ。
これをやってから、迷いがなくなった。
①生活防衛費(円)。
失業や病気で収入が止まっても暮らせる現金。
うちは子供3人・1馬力なので、この金額を厚めに取ってる。
ここに手をつける可能性が1%でもあるお金は、FANG+に入れちゃいけない。
②毎月の入金力(円)。
自分は月5万円+冬のボーナスから60万円で、年間120万円。
ここで大事なのは上限じゃなく、「収入が2割減っても続けられる額か」。
続かない額に設定して途中で止めるのが、いちばんもったいない。
③下落耐性(円)。
さっきの表で出した「▲◯◯万円」のこと。
この金額を見て、翌朝も普通に出社できるかを想像してほしい。
できないなら比率を下げる。
これは意志の強さの問題じゃなく、設計の問題。
この3つが埋まれば、「FANG+は何割か」は自動的に決まる。
%を先に決めようとして3週間止まった自分が言うんだから、間違いない。
よくある質問(FAQ)
Q. FANG+は結局、何割が正解?
A. 全員に共通する正解はない。
共通なのは決め方だけ。
「30%下がったら何円減るか」を円で出して、その金額を見ても売らずにいられる比率が、自分にとっての正解。
参考までに、自分は金融資産全体の約8.3%、NISA枠の中では100%がFANG+。
Q. オルカンとFANG+を両方買うのは意味がない?
A. 意味はある。
ただし「両方買ってるから分散できてる」と思い込むのは危険。
オルカン9:FANG+1と、5:5では性格がまったく別物になる。
比率を書き出して、下落額を円で確認しよう。
自分は本文に書いたとおり、10社の売上がすでに世界中に散ってると考えてるので併用してない。
ただ、これは一般的なセオリーとは逆の立場。
Q. レバナスは為替ヘッジあり、FANG+はなし。ちぐはぐでは?
A. 意図的に分けてる。
ヘッジありのレバナス・トリプルは、円高になっても為替で削られない。
ヘッジなしのFANG+は、円安が進めば円建て評価額が押し上げられる。
為替がどちらに振れても、片方が効く形にしてある。
為替の方向を当てにいくのは自分には無理だと判断した結果。
Q. 松井証券の投信残高ポイントは、他社と比べてどうなの?
A. FANG+については年0.32%(2026年時点)で、NISAで買える商品の中では高い部類。
オルカン(eMAXIS Slim 全世界株式)は0.0175%なので、約18倍。
低コストを売りにした商品ほど、還元率も低い傾向がある。
ただし還元率はファンドごとに異なり、見直されることもある。
最新の率は、松井証券の投信残高ポイント一覧で確認してほしい。
Q. レバナスとFANG+、結局どっちが増える?
A. 上昇局面の伸びはレバナスが上。
ただし下落も2倍速で、レンジ相場では減価する。
自分は「特定口座でレバナス継続+NISAでFANG+」と、口座で役割を分けた。
どちらか一方に絞る必要はない。
Q. つみたて投資枠と成長投資枠、どちらでFANG+を買うべき?
A. どちらでも買える。
自分は毎月分をつみたて枠、ボーナスの年初一括分を成長枠にしてる。
まとまった額を入れたい人は、成長枠が使いやすい。
Q. 旧一般NISAで買ったレバナスやトリプルはどうなる?
A. 保有継続はできるけど、非課税期間は買付年から5年。
期間終了後は課税口座に払い出される(新NISAへのロールオーバーは不可)。
自分も2022年・2023年の旧NISA枠で買ったトリプルの出口を、これから考える立場。
Q. 松井証券じゃないとダメ?
A. そんなことはない。
FANG+は主要ネット証券で買える。
自分はレバナス・トリプル・FANG+をまとめて管理できる点と、長年使った安心感で松井を軸にしてるだけ。
ただ、比率の管理という観点では、値動きの大きい商品を1画面で見られることに実務的な意味がある。
Q. この記事はFANG+やレバナスの購入をすすめている?
A. すすめてない。
これは自分個人の判断と結果の記録で、特定商品の推奨じゃない。
レバレッジ型はとくに人を選ぶ。
最終判断は、自分のリスク許容度でしてほしい。
📝 まとめ
- レバナスなどレバレッジ型投信は新NISAでは買えない(成長投資枠でも不可)
- 私は「NISAを捨てる」のをやめ、特定口座レバナス継続+NISAでFANG+の二本立てにした
- 松井証券での買い方は4ステップ、増額月設定で年初一括もできる
- 比率は%で決めない。「30%下がったら何円減るか」を先に出し、耐えられる額から逆算する
- 私の比率は金融資産全体の約8.3%、NISA枠の中では100%。この2つは別の質問
- NISA枠を100%FANG+にしている理由は4つ。10社の売上が世界中に散っている/為替ヘッジ有無で両建てにしている/貯金代わりの置き場/松井の投信残高ポイント0.32%
- 攻めはレバナス・トリプル(ヘッジあり)、守りはFANG+(ヘッジなし)。世間の評価とは逆の役割分担
- 2年半の結果は335万→515.9万(+54.0%)。ただし急落2回を売らずに耐えた上での数字
- FANG+はレバナスの完全な代替ではない。”非課税枠の最適解”と割り切る
配分が決まらないまま止まってるなら、原因は情報不足じゃなく「円で見ていないこと」。
紙に3つの数字を書けば、今日中に決まる。
そして決めた日に設定まで済ませないと、また来週まで動かない。
口座開設だけなら、費用はかからない。
逆に、配分を決めてから開設すると、申込から取引開始まで数日空く。
その数日で「やっぱりもう少し考えよう」に戻ってしまう。
これが、いちばんよくあるパターン。
※本記事は筆者個人の運用体験に基づく記録であり、特定の金融商品の購入を推奨するものではありません。レバレッジ型投資信託を含む投資は大きな元本割れリスクを伴います。掲載の損益は2026年7月時点の実績であり将来の成果を保証しません。記事内の下落額シミュレーションは仮定に基づく計算例で、実際の値動きを予測するものではありません。最終的な投資判断はご自身の責任と判断で行ってください。
「米国に集中しすぎでは」という指摘については、オルカンの中身と並べて考えてみた。

