
※本記事にはアフィリエイト広告(プロモーション)を含みます。リンク経由で口座開設が行われた場合、当サイトは広告主から成果報酬を受け取ります。記載している数値・条件は2026年8月16日時点で各社の公表情報を確認したものです。
2023年12月14日の18時22分。
松井証券から「開設完了のご連絡 NISA口座」という件名のメールが届いた。
それまで自分のNISAはマネックス証券にあった。
新NISAが始まる直前に、金融機関を松井証券へ変更したってこと。
目的はひとつだけ。
投資信託を持っているだけで戻ってくるポイントの還元率。
手続きの前にいちばん怖かったのは、「今マネックスで持っている旧NISAの商品はどうなるのか」だった。
240万円を投じた投資信託が、変更のはずみで課税されたり、勝手に売られたりしないか。
調べても公式ページの説明は事務的で、実際に何が残るのかが最後までイメージできなかった。
結論から書く。
2年8か月経ったいまも、その240万円はマネックス証券の旧NISA口座に、非課税のまま置いてある。
評価額は7,330,800円。
この記事では、その実画面を出す。
📋 この記事でわかること
- 2026年内に変えるなら期限は9月30日。ただし条件がもう1つある
- 旧口座に残した240万円が、いま7,330,800円で非課税のまま残っている実画面
- 「売却すれば年内でも変えられる」は誤り(理由つきで解説)
- 同じFANG+で松井0.32%・SBI0.05%。残高別に年いくら違うのかを実額で計算
- 正直な話:クレカ積立のポイントだけで比べると、松井は負ける
- それでも自分がクレカ積立をやめて、MATSUI Bankのスイープ入金にした理由
- 自分が実際に踏んだ手順3ステップ(2023年12月14日に完了)
- 変えないほうがいい人/変える価値がある人
ここまで調べたあなたは、もう「今のままでいい」とは思ってない
「NISA 金融機関変更」で検索する人は、まだ何も気づいていない人じゃない。
信託報酬を見比べたか、ポイント還元の差を知ったか、窓口ですすめられた商品に違和感を持ったか。
何かしらの引っかかりがあって、ここまで来てるはず。
自分もそうだった。
だからこの記事では、「そもそもNISAとは」から説明し直したり、「今の金融機関でも問題ありません」と結論を差し戻したりはしない。
知りたいのは、動かせるのか、動かす価値があるのか、動かすと手元のお金に何が起きるのかの3つだけのはず。
その3つに、実際に動かした側の記録で答える。
なお、手続きの一歩目は変更先の口座を用意すること。
自分も松井証券の口座を先に作った。
開設だけなら費用はかからず、変更するかどうかは後から決められる。
器を先に用意しておけば、9月末の締切に追われずに済む。
なお、旧NISAとは別に特定口座の投資信託も移したいなら、1銘柄ごとに出庫手数料がかかる。
実際にいくら払ったかは4銘柄を移して13,200円かかった実録に残してる。
先に結論:変える価値があるのは、2種類の人だけ
自分で動かしたうえでの結論。
NISAの金融機関を変える価値があるのは、次の2種類だと思う。
1つ目は、信託報酬の高い商品をNISAで持ち続ける人。
投信の保有ポイントは商品ごとに還元率が決まっていて、信託報酬の高いアクティブ型ほど高く設定されてる。
長く持つほど差が積み上がる。
自分が動いた理由もこれ。
2つ目は、銀行や対面証券で始めて、そもそも選べる商品が限られている人。
これは還元率以前の問題。
同じ指数に連動する商品でも、信託報酬が0.5%台のものしか置いていない金融機関は実在する。
逆に言えば、低コストのインデックスファンドだけを淡々と積み立てている人は、動く意味がほとんどない。
その理由も、後半で数字を出す。
期限は「その年の9月30日」。ただし条件がもう1つある
NISA口座は1人につき1口座しか持てないけど、年単位で金融機関を変えることはできる。
手続きの受付期間は、変更したい年の前年10月1日から、変更したい年の9月30日まで。
ここまではよく知られてる話。
見落とされやすいのが2つ目の条件。
変更したい年の1月1日以降に、その年のNISA口座で1円でも買付があった場合、その年分の変更はできない。
翌年分としてなら申し込める。
自分の場合、松井証券から開設完了のメールが届いたのが2023年12月14日。
つまり2024年分としての手続き。
2024年1月から、新NISAの買付はすべて松井証券でやってる。
2026年内に変えたい場合
手続きの完了期限は2026年9月30日。
この記事を公開している2026年8月16日から数えると、残りは約45日。
そして2026年に一度もNISAで買付をしていないことが条件。
積立設定をしていて毎月引き落とされている人は、この時点で対象外。
2027年から変えたい場合
受付は2026年10月1日から始まって、2027年9月30日まで。
2026年にすでに買付している人は、こっちに回る。
自分も2026年1月に60万円を買い付けてるので、いま動くとしたらこの列。
なお、10月1日以降に翌年分の手続きを終えても、その年の12月末までは変更前の金融機関でNISAを使い続けられる。
自分も2023年12月14日に松井の開設が終わったあと、年内はマネックスのままだった。
年をまたぐ瞬間に切り替わるイメージ。
💡 積立設定は「止める」だけでは足りない
判定されるのは「設定の有無」じゃなく「買付が発生したかどうか」。
1月に1回でも引き落とされていれば、2月に積立を止めてもその年の変更はできない。
逆に、年末に設定だけしていて年内の買付が1回もなければ、その年分の変更は可能。
自分の取引履歴を、金融機関のサイトで一度確認してみてほしい。
よくある3つの誤解を、実画面つきで潰す
Yahoo!知恵袋で「NISA 金融機関変更 買付」を検索すると、約209件の質問が出てくる。
読んでいくと、つまずいている場所が驚くほど同じだった。
以下はいずれも要約で、原文そのままではない(出典:Yahoo!知恵袋・検索キーワード「NISA 金融機関変更 買付」)。
誤解1:売却すれば、その年でも変更できる
2025年1月の質問(回答3件・閲覧270)に、こんな主旨のものがあった。
「本年度中に買付を行うと変更ができなくなると思うのですが、売却などしてもその年は金融機関変更などは出来なくなるのでしょうか?」
答えは「売っても戻らない」。
判定されるのは買付の事実で、その商品を持ち続けているかどうかじゃない。
全部売却しても、その年の変更はできないまま。
売る必要はない、というより売っても意味がない。
誤解2:変更すると、今持っている商品が課税される/消える
2024年12月の質問(回答2件・閲覧297)に、「金融機関変更しようと思ったら全部売却してからでないと変えられないという制度、なぜこうなっているのでしょうか」という主旨のものがあった。
前提そのものが誤解。
そして、手続き前の自分がいちばん怖かったのもここだった。
正しくはこう。
変更前の金融機関で持っているNISAの商品を、変更後の金融機関にNISAのまま移すことはできない。
ただし、売らない限り、変更前の金融機関のNISA口座として非課税で持ち続けられる。
新規の買付ができなくなるだけ。
言葉で説明されても信じきれなかったので、自分の実画面を出す。
これはいまのマネックス証券の口座。
松井証券に変更してから2年8か月が経ってる。

| 勘定年 | 口座区分 | 平均取得単価 | 概算評価額 | 概算評価損益 |
|---|---|---|---|---|
| 2023年 | 旧一般NISA | 10,612円 | 4,172,044円 | +2,972,044円 |
| 2022年 | 旧一般NISA | 14,016円 | 3,158,756円 | +1,958,756円 |
| 合計(投資額 約240万円) | 7,330,800円 | +4,930,800円 | ||
約240万円が7,330,800円。
金融機関を松井証券に変えたあとも、この含み益は非課税のまま。
売ってないし、売る必要もなかった。
できなくなったのは、この口座で新しく買うことだけ。
つまり変更後は、「昔の商品が入っている旧口座」と「これから買う新口座」の2つに分かれる。
管理する場所が増えるのは事実なので、そこは後の注意点で正直に書く。
誤解3:積立をしていると、もう変更できない
2024年4月の質問(回答2件・閲覧159)は、「買付した年には変更できないとなっているようですが、それは積立で毎月購入しているのも同じことですか?積立を停止しないと変更できないことになりますか?」という内容だった。
これは半分正解。
その年の変更はできないけど、翌年分としてなら申し込める。
積立を止めるべきかどうかは、変更したい年をどちらに置くかで決まる。
2026年内に変えたいなら、年内の買付を1回も発生させないこと。
2027年からでいいなら、止める必要はない。
ちなみに2026年1月には、「家族にすすめられてJAでNISAを開設したが、調べたらS&P500の信託報酬が約0.5%で、他の有名な金融機関の5倍ほど高いと知った。積立枠を毎年最大の120万円入れるつもりで20年以上続ける予定なので……」という質問(回答7件・閲覧951)があった。
このキーワードで検索している人の本音は、たぶんここに一番近いと思う。
実額で計算する:同じ商品でも、置き場所で年いくら違うのか
ここが、自分が動いた理由そのもの。
信託報酬の差は多くの記事が書いてるので、ここでは「投信を保有しているだけで戻ってくるポイント」の差を出す。
24か月分の履歴を実際に取ってきた領域だから。
松井証券の「最大1%貯まる投信残高ポイントサービス」は、還元率が0.0175%〜最大1.0%。
対象は1,954銘柄(2026年8月9日時点)で、NISA口座で持っている投資信託も対象。
ただし毎月末までのエントリーが要って、忘れた月は0ポイントになる。
ここは制度の穴なので、後のFAQでも触れる。
| 証券会社 | 還元率レンジ | iFreeNEXT FANG+ | eMAXIS Slim 全世界株式 |
|---|---|---|---|
| 松井証券 | 0.0175%〜1.0% | 0.32% | 0.0175% |
| SBI証券 | 0.0175%〜0.25% | 0.05% | 0.0175% |
| マネックス証券 | 0%〜0.26% | — | — |
| 楽天証券 | 0%〜0.053% | — | 対象外 |
| 三菱UFJ eスマート証券 | 0.005%〜0.24% | — | — |
注目してほしいのは右の2列の落差。
eMAXIS Slim 全世界株式のような低コストのインデックスは、松井もSBIも同じ0.0175%。
ここで会社を変えても、差はほぼ生まれない。
差がつくのは、信託報酬が高めの商品を持ったときだけ。
じゃあ、その差はいくらになるのか。
FANG+をNISAで持ち続けた場合の年間ポイントを、残高別に並べてみる。
| NISA口座の残高 | 松井 0.32% | SBI 0.05% | 1年の差 |
|---|---|---|---|
| 100万円 | 3,200pt | 500pt | 2,700円 |
| 300万円 | 9,600pt | 1,500pt | 8,100円 |
| 500万円(私の現在地に近い水準) | 16,000pt | 2,500pt | 13,500円 |
| 1,800万円(生涯投資枠の上限) | 57,600pt | 9,000pt | 48,600円 |
残高1,800万円なら年48,600円。
15年持てば70万円を超える計算。
手続き1回の手間としては、検討する価値のある額だと思う。
ただし、これはあくまで還元率の高い商品を持ち続けた場合の話。
自分が持っているファンドが何パーセントなのかは、各社のファンド個別ページで数分で確認できる。
動くかどうかを決める前に、まずそこを見てほしい。
正直に書く。クレカ積立のポイントだけで比べると、松井は負ける
ここまで「保有しているだけで戻ってくるポイント」の話をしてきた。
ただ、ポイントにはもう1つ、クレジットカードで積み立てたときにもらえる分がある。
そしてこっちで比べると、自分が選んだ松井証券は、上位カードを持つSBI証券に負ける。
先に認めておく。
| 証券会社/カード | 還元率 | 月の上限 | 年間(上限まで積立) |
|---|---|---|---|
| 松井証券×JCBオリジナルシリーズ | 最大1.0% | 10万円 | 12,000pt |
| SBI証券×三井住友カード(NL) | 0.5% | 10万円 | 6,000pt |
| SBI証券×三井住友カード ゴールド(NL) | 1.0% | 10万円 | 12,000pt |
| SBI証券×三井住友カード プラチナプリファード | 2.0% | 10万円 | 24,000pt |
数字だけ見れば、プラチナプリファードを持っている人がSBI証券で積み立てるのが最も多くもらえる。
すでにそのカードを使っている人が、この話を読んで松井に移す理由はない。
それでも私は、クレカ積立をしていない
ここで正直に書いておくと、自分は新NISAでクレカ積立を一度も使っていない。
還元率が低いからじゃない。
条件を追いかけるのが面倒だったから。
上の表をもう一度見てほしい。
カードのランクで還元率が変わり、年会費がかかるものがあり、月の積立上限は10万円。
年会費無料カードには月のショッピング利用額の条件がつき、2026年5月からは銀行口座の残高で上乗せが決まるようになった。
1年ごとにルールが増えていく。
自分は50歳の営業職で、子供3人を1馬力で育ててる。
毎年カードの条件表を読み直して、カードを作り替えるか、条件を満たしにいくかを判断する。
その運用が、自分には続かなかった。
続かない仕組みは、還元率がいくら高くても意味がない。
ちなみに今は、資産形成の積立にクレカは使ってない。
ただ、毎月カードで買う習慣だけはなかなか抜けなくて、ポイント目的でちょこっと残ってる。
習慣って、自分の意思だけだと本当にやめられない。
そのあたりはクレカ積立をやめた理由に書いてる。
代わりに使っているのが、MATSUI Bankからのスイープ入金。
松井証券が銀行代理業者となって提供している銀行サービスで(所属銀行はドコモSMTBネット銀行。2026年8月3日に住信SBIネット銀行から商号変更)、証券口座への資金移動が自動で行われる。
積立日に合わせて振り込む作業がなくなった。
そしてMATSUI Bankには、証券残高に応じて普通預金の金利が変わる「円普通預金ランク別金利プログラム」がある。
2026年2月9日に導入されて、7月6日と10月1日にも引き上げられた。
8か月足らずのあいだに3回上がってる。
| ランク | 条件(各月最終営業日時点の証券残高合計) | 2026年2月9日〜 | 2026年7月6日〜 | 2026年10月1日〜 |
|---|---|---|---|---|
| プラチナ | 1,000万円以上 | 年0.65% | 年0.75% | 年0.85% |
| ゴールド | 100万円以上 | 年0.52% | 年0.62% | 年0.72% |
| レギュラー | 100万円未満 | 年0.41% | 年0.51% | 年0.61% |
制度の説明だけだと実感がわかないと思うので、自分の口座に実際に入っている利息を出す。
直近9か月分。

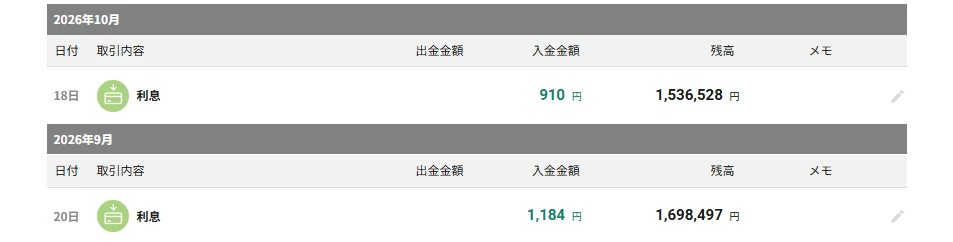
| 入金日 | 利息(税引前) | 計算日数 | 1日あたり |
|---|---|---|---|
| 2026/2/22 | 596円 | 35日 | 17.03円 |
| 2026/3/22 | 624円 | 28日 | 22.29円 |
| 2026/4/19 | 662円 | 28日 | 23.64円 |
| 2026/5/17 | 698円 | 28日 | 24.93円 |
| 2026/6/21 | 782円 | 35日 | 22.34円 |
| 2026/7/19 | 659円 | 28日 | 23.54円 |
| 2026/8/16 | 726円 | 28日 | 25.93円 |
| 2026/9/20 | 1,184円 | 35日 | 33.83円 |
| 2026/10/18 | 910円 | 28日 | 32.50円 |
| 合計 | 6,841円 | 273日 | — |
ここで気づいてほしいのは、右端の「1日あたり」の列。
2月から8月まで、置いている金額はほとんど変えていないのに、1日にもらえる利息が17.03円から25.93円へ、5割以上増えてる。
増えた分は自分が何かをした結果じゃない。
2026年2月9日と7月6日の2回、金利が引き上げられたから。
9月以降は残高の出入りが大きく、1日あたりも上下してる。
利息は毎日の残高に対して付いていて、自分の明細で計算し直したら1円単位で一致した。
その検算はMATSUI Bankの利息明細の記事に書いてる。
10月からの年0.85%で、130万円を1年置いた場合に換算すると年11,050円(130万円×0.85%)。
130万円を置いておくだけで、この金額。
なお預金の利息には20.315%が源泉徴収されるので、手取りにすると年8,805円ほどになる。
✅ 自分がこの組み合わせを選んでいる理由
クレカ積立で上限の月10万円を1年間積み立てると、還元率0.5%のカードで年6,000pt。
自分が待機資金130万円を置いておくだけなら、10月からの年0.85%で年11,050円、税引後で8,805円ほど。
積立額120万円と預金130万円で、ほぼ同じ規模のお金を動かしてる。
そのうえプラチナランクの判定条件は「毎月末の証券残高が1,000万円以上」という1行だけで、積立を続けていれば自動的に維持される。
カードのランクも年会費も月のショッピング利用額も考えずに済むのが、自分には大きい。
⚠️ この話が当てはまらない場合
- 証券残高が1,000万円に届いていない人。ゴールド(0.72%)かレギュラー(0.61%)になるので、待機資金が少ないうちはクレカ積立のほうが有利な場合が多い
- そもそも待機資金を置いていない人。全額を投資に回してるなら、この金利は効かない
- 証券残高の連携に同意していない人。同意がないと、残高がいくらあってもレギュラーランク(0.61%)の扱いになる
- 預金金利は変動金利。上がるときもあれば、今後の金融情勢で引き下げられる可能性もある
- 利息には20.315%(国税15.315%・地方税5%)が源泉徴収される。上の明細は税引前の金額
変えて2年8か月、実際どうなったか
横浜市在住、50歳の営業職。
子供3人を1馬力で養う会社員。
新NISAは冬のボーナスから60万円を年初に一括、そこに月5万円を積み立てるかたちで3年目に入った。
中身はFANG+が中心。

| 積み立てた金額(2024年1月〜2026年7月) | 3,350,000円 |
| 投信評価額(2026年7月末) | 4,921,225円 |
| 評価損益 | +1,571,225円(+46.9%) |
そして肝心の、移った理由だったポイントのほう。
松井証券の投信保有ポイントの受取実績を月ごとに全部書き出すと、こうなった。
| 直近12か月(2025/08〜2026/07) | 161,959pt |
| その前の12か月(2024/08〜2025/07) | 121,545pt |
| 24か月の累計 | 283,504pt |
| 前年比 | +33.3% |
| 月の平均 | 13,497pt |
| 最も多かった月(2026/07) | 17,882pt |
| 最も少なかった月(2025/05) | 7,607pt |
2023年12月に手続きをしたときは、ここまでの額になるとは思ってなかった。
1回の書類のやりとりで、その後ずっと入ってくる仕組みに切り替わった。
いま振り返ると、そういう性質のものだったんだと思う。
私が実際に踏んだ手順は3ステップだった
やる前は身構えてたけど、結論としては思ったより簡単だった。ネットでほぼ完結する。
ただし書類の郵送が入るぶん、日数はかかる。
9月30日という期限から逆算すると、8月中に動き出しておきたい時期。
STEP1:変更先の金融機関で総合口座を用意する(入力5〜10分・開設は数日)
NISA口座を移す前に、受け皿となる総合口座が要る。
松井証券で申し込んだときは、スマホで本人確認まで完結して、入力そのものは5〜10分。
開設完了の通知は数日で届く。
つまずきポイント:ここで「NISA口座も同時に申し込む」を選んでも、すでに他社にNISAがある場合は次のステップの書類が届くまで開設されない。
エラーじゃないので慌てなくていい。
STEP2:いまの金融機関に「金融機関変更届出書」を出す(郵送で1〜2週間)
現在NISAを置いている金融機関に、変更の届出書を提出する。
多くの会社はサイトから請求するか、ログイン後の画面で申請できる。
受理されると「勘定廃止通知書」(または非課税口座廃止通知書)という書類が郵送されてくる。
つまずきポイント:この書類は、旧口座の商品を引き続き非課税で持てるようにするためのもの。
なくすと再発行に時間がかかって、9月30日に間に合わなくなる。
届いたその日のうちに次へ進むのが安全。
STEP3:届いた勘定廃止通知書を、変更先に提出する(1〜2週間)
STEP1で開いた口座に、勘定廃止通知書と本人確認書類を提出する。
金融機関から税務署に確認が行われて、承認されるとNISA口座が開設される。
この税務署の確認に1〜2週間かかるので、ここが最大の待ち時間。
自分の場合、松井証券から「開設完了のご連絡 NISA口座」というメールが届いたのが2023年12月14日の18時22分だった。
つまずきポイント:期限として見られるのは書類の到着や受理のタイミング。
9月に入ってから動き出すと、郵送だけで日数を使い切る。
変えないほうがいい人
ここまで差額の話をしてきたけど、動かないほうがいい人のほうが多いというのが、実際に動かしたうえでの実感。
⚠️ 注意点・この選択が向かない人
- 低コストのインデックスだけを積み立てている人。松井もSBIも0.0175%で横並び。100万円持って年175円。手続きの手間に見合わない
- すでに三井住友カード ゴールドNL・プラチナプリファードを使っている人。積立時の還元でSBIのほうが多くもらえる
- 口座が2つに分かれるのが煩わしい人。自分も松井とマネックスの2画面を見る生活になった。旧口座の商品は移せない
- 毎月のエントリー操作を続けられない人。松井の投信残高ポイントは毎月末までのエントリーが要って、忘れた月は0ポイント
- 2026年にすでにNISAで買付をしている人。そもそも今年の変更はできない(自分も2026年分は買付済み)
- ポイントを基準に商品そのものを選び替えようとしている人。還元率が高い商品は信託報酬も高いので、順序を逆にすると損をする
変える価値がある人
✔️ こんな人におすすめ
- FANG+のような信託報酬が高めの商品を、NISAで長く持つと決めている人(残高500万円で年13,500円の差)
- 銀行・対面証券で始めて、信託報酬0.5%台の商品しか選べない人
- 2026年にまだ一度もNISAで買付をしていない人(年内変更に間に合う条件を満たしてる)
- クレジットカードの還元条件を毎年追いかけるのが面倒な人(自分がここだった)
- iDeCoも同じ会社にまとめたい人(松井証券はiDeCo口座も投信残高ポイントの対象)
上の2つ以上に当てはまったなら、変更先はもう決まってるはず。
あとは器を用意して、書類を出す順番に入るだけ。
自分の場合、そこから開設完了まで思ったよりも短く済んだ。
よくある質問
Q. 変更したら、いま持っている商品は売らないといけない?
売る必要はない。
変更前の金融機関のNISA口座で、非課税のまま持ち続けられる。
自分のマネックス証券の旧NISAは、2年8か月そのまま。
できなくなるのは新規の買付だけで、売却は今までどおりできる。
Q. いま持っている商品を、新しい会社のNISAに移せる?
移せない。
NISA口座のまま別の金融機関へ移管する仕組みは用意されていないので、旧口座に置いたままになる。
ここが「口座が2つに分かれる」と書いた理由。
Q. 手続きは難しい?どのくらい時間がかかった?
身構えてたわりに、思ったより簡単だった。
ネットでほぼ完結する。
ただし勘定廃止通知書の郵送と税務署の確認が入るので、余裕をみて1〜2か月と考えておくのが安全。
Q. 変更したあと、また元の会社に戻せる?
年単位でなら戻せる。
ただし同じルールが適用されるので、その年に買付をしていればその年は戻れない。
行き来を繰り返すと旧口座が増えていくから、年1回の判断で十分だと思う。
Q. 旧口座で設定していた積立はどうなる?
変更が成立すると旧口座では新規買付ができなくなるので、積立設定は自分で止めておくのが安全。
特に年末に手続きをする場合、翌年1月分の引き落としが旧口座で走らないかを確認しておきたい。
Q. 松井証券の投信残高ポイントは、エントリーを忘れるとどうなる?
その月は0ポイント。
あとから取り戻すことはできない。
毎月末までのエントリーが要件で、自分はスマホのカレンダーに毎月25日の繰り返し予定を入れて対応してる。
移す前に、この一手間を続けられるかを考えてみてほしい。
Q. 今年もう買付してる。2027年分の申込みはいつからできる?
2026年10月1日から。
10月に入ったら、変更したい金融機関の口座開設と、いまの金融機関への届出書の請求を同時に進めておくと、年末の混雑を避けられる。
自分が2023年12月14日に完了できたのも、この順番で動いたから。
📝 まとめ
- 手続きの期限は変更したい年の9月30日。受付は前年10月1日から
- その年に1円でも買付があると、その年の変更はできない。売っても戻らない
- いま持っている商品は売らなくていい。自分の旧口座の240万円は、2年8か月たったいまも非課税のまま7,330,800円で残ってる
- 差が出るのは信託報酬の高い商品を持つときだけ。低コストのインデックスだけなら動く意味は薄い
- クレカ積立のポイントだけで比べるなら、上位カードを持つ人はSBI証券のほうが多くもらえる
- 自分はクレカ積立を使わず、MATSUI Bankのスイープ入金と預金金利を取る形にした。直近9か月の利息は6,841円、10月からの0.85%で130万円なら年11,050円
やる前は身構えてたけど、動かしてみると1回の書類のやりとりで終わった。
怖かったのは手続きじゃなく、旧口座のお金がどうなるかがわからなかったことだけ。
2026年内に動かすなら、残っている日数の話
最後に日付の話だけしておく。
2026年分の金融機関変更の手続き期限は、2026年9月30日。
この記事を書いている8月16日から数えて、残り約45日。
前のセクションで書いたとおり、書類の郵送と税務署の確認が入るので、実際に使える時間は見た目より短い。
そしてNISAの年間投資枠は、翌年に繰り越せない。
使わなかった枠はその年で消える。
迷っている期間そのものが枠を削っていく、という意味では、判断を先送りするのにもコストがかかるってこと。
2026年にまだ買付をしていないなら、9月30日までが今年の期限。
すでに買っているなら、10月1日から2027年分の受付が始まる。
どちらの列に並ぶにしても、変更先の口座を先に用意しておく点は同じ。
自分も2023年、そこから始めた。
開設だけなら費用はかからず、使うかどうかは後から決められる。
※投資判断はご自身の責任でお願いします。本記事は特定の商品の購入を推奨するものではなく、将来の運用成果を約束するものでもありません。掲載している還元率・金利・キャンペーン条件は2026年8月16日時点のもので、変更される場合があります。制度の詳細は金融庁のNISA特設ウェブサイトおよび各金融機関の公式情報をご確認ください。
旧口座に置いてきた分を当時どんな配分で持っていたのかは、こっちに書いてる。


コメント