
※本記事にはアフィリエイト広告(プロモーション)を含みます。リンク経由で口座開設が行われた場合、当サイトは広告主から成果報酬を受け取ります。記載している金利・条件は2026年10月18日時点で各社の公表情報を確認したものです。
自分の預金口座の金利を、一度でも確かめたことはある?
自分は長いあいだ見てなかった。
見たところで0.001%だろう、と思ってたから。
ところが2026年8月16日、自分の口座に726円の利息が入った。
預けてるのは約130万円。
年率に直すと0.75%。
「業界最高水準」と書かれた広告の数字が、本当にそのまま入ってきてた。
そのあと、2026年10月1日からプラチナの金利は年0.85%に上がった。
今年に入って3回目の引き上げ。
この記事も、10月18日の入金までを含めた9か月分の明細に更新してる。
ただ、この0.85%は誰にでも当たるわけじゃない。
条件がある。
この記事では、まずその条件から書く。
そのうえで、自分の口座に実際に入った9か月分の利息明細を、画面ごと全部出す。
📋 この記事でわかること
- 年0.85%が当たる条件と、当たらなかった場合にいくらになるか
- 2026年に3回引き上げられているという事実(2月9日・7月6日・10月1日)
- 自分の口座に入った9か月分の利息明細(合計6,841円)の実画面
- 利息はいつ入るのか(答え:毎月第3土曜日の翌日)
- 正直な話:合理性だけで言えば、金利で銀行を選ぶのは筋が悪い
- ランクを落とさないために気をつけてる3つのこと
- ATM・振込・カードの実務仕様と、やめたほうがいい人
先に不安のほうから:年0.85%は、誰でも当たるわけじゃない
MATSUI Bankには「円普通預金ランク別金利プログラム」という仕組みがある。
松井証券の口座にいくら資産があるかで、銀行の金利が変わるという設計。
銀行の預金額じゃなく、証券口座の残高で決まるのが、ふつうの銀行とちがうところ。
つまりこの金利は、松井証券に資産を置いてることが前提の話。
そもそもSBI証券と松井証券はどっちがいいのかという段階の人は、先にそっちを読んでからのほうが判断しやすいはず。
広告に出てる「年0.85%」は、いちばん上のプラチナランクの数字。
条件は、各月最終営業日の証券残高合計が1,000万円以上。
ここに届かない場合は、下の2つになる。
| ランク | 条件(各月最終営業日の証券残高合計) | 2026年2月9日〜 | 2026年7月6日〜 | 2026年10月1日〜 | 税引後(10月〜) |
|---|---|---|---|---|---|
| プラチナ | 1,000万円以上 | 年0.65% | 年0.75% | 年0.85% | 年0.677% |
| ゴールド | 100万円以上 | 年0.52% | 年0.62% | 年0.72% | 年0.573% |
| レギュラー | 100万円未満 | 年0.41% | 年0.51% | 年0.61% | 年0.486% |
注目してほしいのは、いちばん下のレギュラーでも年0.61%あること。
証券残高が100万円に届かなくても、この水準。
ランクの差は0.24ポイントしかない。
「1,000万円ないと意味がない」という話じゃないのは、先に書いておく。
この金利も、証券・銀行・通信・買い物をどこにまとめるかという話の一部。
自分は4つの経済圏を全部試して出した結論として、一か所に寄せきらない形に落ち着いた。
💬 見落としやすい条件が1つある
プラチナとゴールドの適用には、証券残高を銀行側に連携することへの同意が必要。
同意してない場合、残高がいくらあってもレギュラー扱いになる。
それと、ランクは毎月末の残高で「翌々月」が決まるので、入金した翌月にすぐ反映されるわけじゃない。
自分も最初、この2か月のズレに気づいてなかった。
2026年に入って、金利は3回引き上げられてる
この記事を書いてて自分でも驚いたけど、8か月足らずのあいだに3回上がってる。
1回目は2026年2月9日。
このときに「証券残高連動 円普通預金ランク別金利プログラム」そのものが導入されて、プラチナが年0.65%になった。
2回目が2026年7月6日で、プラチナが年0.75%、ゴールドが0.62%、レギュラーが0.51%に引き上げ。
3回目が2026年10月1日で、プラチナが年0.85%、ゴールドが0.72%、レギュラーが0.61%になってる。
この「3回上がった」という事実が、次に出す利息明細を読むときの前提になる。
同じ金額を置いてても、月によってもらえる額がちがうのはそのため。
実際どうだったか:9か月分の利息明細を全部出す
ここからが本題。
制度の説明はどのサイトにも書いてあるけど、実際にいくら入ってくるのかを画面で出してるところは見つからなかった。
ないなら、自分の口座を出す。

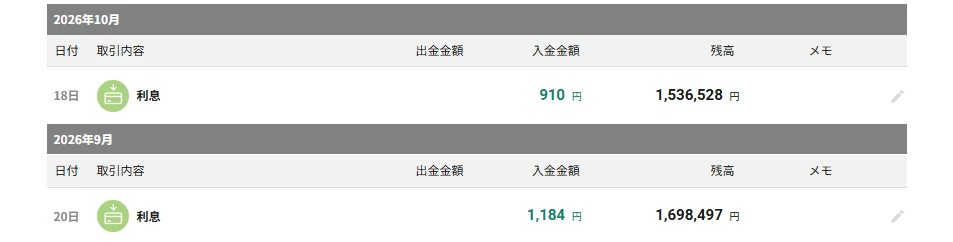
| 入金日 | 利息(税引前) | 計算日数 | 1日あたり | そのときの金利 |
|---|---|---|---|---|
| 2026/2/22 | 596円 | 35日 | 17.03円 | 導入前と0.65%の混在 |
| 2026/3/22 | 624円 | 28日 | 22.29円 | 0.65% |
| 2026/4/19 | 662円 | 28日 | 23.64円 | 0.65% |
| 2026/5/17 | 698円 | 28日 | 24.93円 | 0.65% |
| 2026/6/21 | 782円 | 35日 | 22.34円 | 0.65% |
| 2026/7/19 | 659円 | 28日 | 23.54円 | 0.65%と0.75%の混在 |
| 2026/8/16 | 726円 | 28日 | 25.93円 | 0.75% |
| 2026/9/20 | 1,184円 | 35日 | 33.83円 | 0.75% |
| 2026/10/18 | 910円 | 28日 | 32.50円 | 0.75%と0.85%の混在 |
| 合計 | 6,841円 | 273日 | — | — |
利息が入るのは「毎月第3土曜日の翌日」だった
入金日を並べてみてほしい。
2/22・3/22・4/19・5/17・6/21・7/19・8/16・9/20・10/18。
9回とも日曜日。
どれも第3土曜日の翌日にあたる。
「金利がいつ入るのかわからない」と探してた人は、ここを見ておけば大丈夫。
月末でも1日でもない。
残高がほぼ同じだった7か月で、1日あたりが5割増えてる
いちばん右の「1日あたり」の列を見てほしい。
17.03円から25.93円へ、5割以上増えてる。
自分は入金額をほとんど変えてない。
増えた分は、自分が何かをした結果じゃなく、2月9日と7月6日の2回、金利が引き上げられたから。
利息は「毎日の残高」で付いてた(1円単位で検算)
9月と10月の明細を並べて、1日あたりが33.83円から32.50円に下がってることに気づいた。
10月から金利は上がってるのに、だ。
気になったので入出金明細をダウンロードして、毎日の残高から利息を計算し直してみた。
やり方は単純。
「その日の終わりの残高 × その日の金利 ÷ 365」を、前回の入金日から今回の入金日の前日まで足し上げるだけ。
| 入金日 | 計算期間 | 平均残高 | 計算した利息 | 実際の利息 |
|---|---|---|---|---|
| 2026/8/16 | 7/19〜8/15(28日) | 約126万円 | 726.9円 | 726円 |
| 2026/9/20 | 8/16〜9/19(35日) | 約165万円 | 1,184.2円 | 1,184円 |
| 2026/10/18 | 9/20〜10/17(28日) | 約146万円 | 910.1円 | 910円 |
3回とも1円単位で一致した。
MATSUI Bankの利息は、月末の残高でも月の平均残高でもなく、毎日の残高に対して付いてる。
10月に1日あたりが下がったのは、金利じゃなく残高のせいだった。
9月28日にカードの引き落とし(約36万円)があって、残高が一時116万円台まで下がった。
期間の平均残高が、約165万円から約146万円に減ってる。
平均残高が9月と同じだったら、10月18日の利息は約1,024円(1日あたり36.6円)になってた計算。
0.75%と0.85%が混在した期間でも、引き上げの効果はちゃんと出てる。
毎日の残高で付くってことは、カードの引き落としや証券口座への振替で出ていった日から、その分の利息は付かなくなるってことでもある。
なお、0.85%がまるまる効くのは、11月の入金(第3土曜日の翌日なら11月22日)から。
10月からの年0.85%で、130万円を1年置いた場合に換算すると年11,050円(130万円×0.85%)。
手取りにすると、年8,805円ほど。
130万円を、使う予定が決まるまで置いておくだけの結果としては、悪くないと思ってる。
正直に書く。合理性だけで言えば、金利で銀行を選ぶのは筋が悪い
ここは、自分に不利なことを先に書いておく。
130万円を1年置いて、税引後で8,805円。
同じ130万円を株式のインデックスファンドに入れて年5%で回れば、6万5,000円。
桁が1つちがう。
「増やす」という目的で見るなら、預金金利を比べる時間は投資の勉強に回したほうが合理的。
これは事実として認める。
それを承知のうえで、自分がこの口座を使ってる理由は1つだけ。
ここに置いてあるお金は、そもそも投資に回さないと決めてるお金だから。
子供3人分の学費や、急に必要になる支出のための待機資金。
値動きするところには置けない。
置き場所を「投資 or 預金」で比べてるんじゃなく、「預金の中でどこに置くか」で比べてるだけ。
もう1つ認めておくと、クレジットカードでの積立ポイントを取りにいく人には、この話は響かないと思う。
月10万円を還元率1.0%のカードで積み立てれば、年12,000ポイント。
自分の利息(年11,050円・税引前)より多くて、しかも証券残高1,000万円という条件もない。
自分はカードの条件を毎年追いかけるのが面倒でこっちを選んでるけど、合理性で並べたら向こうが上になる場面は普通にある。
ランクを落とさないために、自分が気をつけてる3つのこと
✅ 対策
①証券残高の連携に同意しておく。
これがないと、残高があってもレギュラー扱い。
②月末に大きく売却しない。
判定は各月最終営業日の残高で、しかも反映は翌々月。
月末だけ残高が凹むと、2か月後に効いてくる。
③投信の残高も対象に入ることを忘れない。
日本株・米国株だけじゃなく、投資信託も合算される(iDeCoと外貨建MMFは対象外)。
自分は積立を続けてるだけで、自然に維持できてる。
この3つ以外に、日々やってる操作はない。
投信残高ポイントのように毎月エントリーが要るタイプじゃないので、いったん条件を満たせば放置で維持できる。
手間の面では、こっちのほうが楽。
ATM・振込・カードはどうなっているか
金利以外の実務面も書いておく。
日常使いできるかどうかは、ここで決まる。
| ATM入出金 | 入金・出金の合計で月5回まで無料 |
| 他行あて振込 | 月5回まで無料 |
| カード | デビット付キャッシュカードを発行可能。発行しない場合も「アプリでATM」でスマホだけで入出金できる |
| 証券口座への入金 | スイープ入金で自動。積立日に合わせて振り込む作業が不要 |
| 所属銀行 | ドコモSMTBネット銀行(2026年8月3日に住信SBIネット銀行から商号変更)。松井証券は銀行代理業者 |
自分が実際に使ってるのは、スイープ入金だけ。
証券口座で買付が発生すると、足りない分が銀行から自動で移る。
給与振込も公共料金の引き落としもメインバンクのまま。
ここは「証券口座の隣に置いてある待機資金の置き場」として割り切って使ってる。
やめたほうがいい人/向いている人
⚠️ こんな人は慎重に
- そもそも待機資金を置いてない人。全額を投資に回してるなら、金利のランクを気にする意味がない
- 松井証券の口座を持つ予定がない人。MATSUI Bankは松井証券とのセット利用が前提の設計
- ATMや振込を月5回を超えて使う人。無料枠を超えると手数料がかかる。メインバンクの置き換えには向かない
- 金利だけを理由に口座を増やそうとしてる人。管理する口座が1つ増える負担のほうが大きい場合がある
- 預金金利は変動金利。2026年は3回上がったけど、金融情勢によっては引き下げられる可能性もある
✔️ こんな人に向いてる
- すでに松井証券を使ってて、証券口座に入金する作業が面倒な人(スイープ入金で自動になる)
- 投資に回さないと決めた待機資金をまとまった額で持ってる人
- クレジットカードの還元条件を毎年追いかけるのが面倒な人。ランクの判定条件は「毎月末の証券残高」の1行だけ
- 放置で維持できる仕組みを好む人(毎月のエントリー操作は不要)
口座の開設だけなら費用はかからないし、使うかどうかはあとから決められる。
判断材料として、上の表と自分の待機資金の額を並べてみてほしい。
よくある質問
Q. 利息はいつ入る?
毎月第3土曜日の翌日。
自分の明細では、9回とも日曜日に入ってた。
月末や1日じゃない。
Q. 明細に出てる金額は税引前?
税引前。
預金の利息には20.315%が源泉徴収されるので、手取りは表示額の約8割になる。
726円なら約578円。
Q. 証券残高が1,000万円ないと意味がない?
そんなことはない。
レギュラーでも年0.61%。
プラチナとの差は0.24ポイントで、100万円を1年置いた場合の差は2,400円ほど(税引前)。
ランクを上げるためだけに資産を動かす必要はないと思う。
Q. ランクはいつ切り替わる?
各月最終営業日の証券残高で、翌々月のランクが決まる。
今月まとまった額を入れても、反映は2か月後。
ここは知らないと戸惑うところだった。
なお、MATSUI Bankの口座を新しく開設した場合は、開設日から翌々月末までの最大3か月間プラチナが適用される。
給与受取口座に指定すると、給与・賞与の振込があった月の翌々月1日からゴールドになる(2026年9月28日発表時点)。
Q. 投信残高ポイントとは別?
別もの。
こっちは銀行の預金金利、投信残高ポイントは証券の保有ポイントで、両方受け取れる。
ただし投信残高ポイントのほうは毎月末までのエントリーが要件で、忘れた月は0ポイントになる。
📝 まとめ
- 年0.85%はプラチナランク(証券残高1,000万円以上)の数字。レギュラーでも年0.61%ある
- 2026年は2月9日・7月6日・10月1日の3回、引き上げられている
- 自分の9か月の利息実績は合計6,841円。残高がほぼ同じだった2月〜8月で、1日あたりは17.03円→25.93円に増えた
- 利息の入金日は毎月第3土曜日の翌日。明細の表示は税引前
- 利息は毎日の残高に対して付く。自分の明細で検算したら1円単位で一致した
- 増やす目的なら、預金金利を比べる時間は投資の勉強に回したほうが合理的。これは認める
- それでも自分が使うのは、ここが「投資に回さないと決めたお金」の置き場だから
口座を増やすかどうかは、自分の待機資金がいくらあるかを先に数えてから決めるのがいいと思う。
金額が小さいうちは、差額より管理の手間のほうが大きくなる。
※本記事は特定の金融商品の購入・口座開設を推奨するものではありません。預金金利は変動金利で、記載の条件は予告なく変更される場合があります。最新の情報は各社の公式ページをご確認ください。

