
※本記事にはアフィリエイト広告(プロモーション)を含みます。リンク経由で口座開設が行われた場合、当サイトは広告主から成果報酬を受け取ります。記載している金利・条件は2026年9月5日時点で各社の公表情報を確認したものです。
子供の学校から配られた振込用紙を見て、金額を二度確認しました。期限は3日後。銀行の口座には、その金額を払える残高がありませんでした。
証券口座のほうは、そのとき増えていました。増えていたのに、払えませんでした。
「何かあったら売ればいい」——長いあいだ、私はそう思っていました。実際に売ろうとして、その考えが自分の口座では成立しないと分かったのが、2026年の夏です。
📋 この記事でわかること
- 「生活費 × 6か月」で計算すると、なぜ数字が現実離れするのか
- わが家の支出を4つに分けた実額(月547,964円の内訳を全部出します)
- 掛けるべきなのは生活費ではなく「止められない支出」。わが家は月301,858円だった
- その結果、必要額は329万円 → 181万円に。差は約148万円
- 正直な話:始めるときは順番を守りました。それでも2023年には、預金が29万円台のまま13か月続いています。積立が自転車操業になっていました
- 生活防衛資金は「貯める目標」ではなく「投資に回す額の上限を決める線」だった、という話。私は積立の終わり時を見失っていました
- 「何かあったら売ればいい」を実際に試した結果(生活口座に届くまで6営業日)
- どこに置くか。年0.85%という数字の条件と、私の口座に入った9か月分の利息
紙1枚に並べて書いた人なら、もう気づいているはずです
以前の記事で、ひとつだけお願いをしました。証券口座の残高と、生活口座の残高を、紙1枚に並べて書く——それだけです。5分もかかりません。
実際に書いた方は、たぶん右側(生活口座)の数字を見て、少し気まずくなったはずです。私がそうでした。左側は3年かけて育てたのに、右側は給料日前になると数万円まで落ちる。同じ「自分のお金」なのに、性格がまったく違うことが、並べて書くと一目で分かります。
この記事は、その右側をいくらにすればいいのかという話です。先に立場を明かしておくと、私は2026年時点で50歳、営業職、子供3人の5人家族で、妻は専業です。1馬力の家計から新NISAを3年目まで続けています。資格は持っていません。書けるのは、実際に自分の家計簿に残っている数字だけです。
1馬力の家計で、収入より支出のほうに手を打ってきた理由は、共働きは本当に2馬力なのかを考えた記事にまとめています。
先に、いちばん都合の悪い数字から出します
生活防衛資金の記事はどれも「生活費の6か月〜1年分」と書いています。七十七銀行の解説記事では、5人家族の平均支出を月およそ32万6,000円とし、その6か月〜1年分にあたる195万6,000円〜391万2,000円を目安として示しています。
この式に、統計の平均ではなくわが家の実額を入れてみます。2026年1〜6月の支出は、投資分を除いて月平均547,964円でした。いちばん少ない月が421,421円、いちばん多い月が720,866円です。
💬 実際どうなのか
547,964円 × 6か月 = 約329万円。1年分なら約658万円です。
そして、私が生活防衛資金として意識して置いている現金は約130万円(2026年8月時点)。329万円の4割にも届いていません。
この数字を見たとき、最初に思ったのは「じゃあ199万円を追加で貯めるのか?」でした。3年かけて積み立てた分を全部現金に戻しても足りません。計算した瞬間に、実行できないと分かる金額です。
ここで多くの人が「自分には無理だ」と思って、生活防衛資金の話を閉じます。私もそうしかけました。ですが、閉じる前に一度だけ、掛け算の左側が本当に正しいのかを確かめました。
なぜ月55万も使っているのか。先に説明させてください
金額だけ見ると浪費に見えると思うので、順番を飛ばして書きます。これは意図的です。
私はいま、フルFIREに向けたコーストFIRE(※定義は人によって違いますが、私は「入金をやめても運用だけで目標に届く状態」の意味で使っています)の途中にいます。資産の土台はもう積んだので、いまはお金を使う力を鍛えている段階です。2024年から、意図的に収入を使い切るようにしています。
基準にしているのは、ひとつの文です。
規律ある日常の上に、自由な浪費を置く。
生活のほうは固定して自動化し、判断力は楽しみのほうにだけ使う。やるべきことをやっていれば、使うことを後ろめたく思わなくて済みます。逆に、生活が崩れたまま使うと、それは選択ではなくただの反動になります。迷ったときは「これは生活か、浪費か」で決める——それだけのルールです。
そして、この考え方がそのまま生活防衛資金の計算に効いてきます。生活と浪費を分けているなら、支出も分けて数えられるはずだからです。
支出を4つに分けたら、掛け算の左側が変わりました
使ったのは、家計管理でよく知られている4分類です。毎月固定費・不定期固定費・毎月変動費・不定期変動費の4つに、支出を全部振り分けます。
わが家の2026年の実額は、こうなりました。
| 区分 | 中身 | 月額 | 収入が止まったら |
|---|---|---|---|
| 毎月固定費 | 家賃・駐車場・電気・水道・ガス・光回線・スマホ4回線・火災保険・サブスク各種 | 164,370円 | 止められない |
| 不定期固定費 | 自動車保険・NHK・カード年会費・通学定期2人分・スタディサプリ2人分など(年払いを月換算) | 30,978円 | 止められない |
| 毎月変動費 | 食費・日用品 | 188,010円 | 止められない(減らすことはできる) |
| 不定期変動費 | ホテル・帰省・外食・レジャーなど | 164,606円 | 翌月から止められる |
| 合計 | — | 547,964円 | — |
月547,964円のうち、164,606円——3割ちょうどが「翌月から止められる支出」でした。ホテル代も帰省の交通費も外食も、収入が止まった翌月には1円も出ていきません。この3割に6を掛けて現金で寝かせておく理由は、どこにもありません。
住宅費には、もうひとつ差し引くものがあります
表の家賃106,000円のうち、81,500円は勤務先の家賃補助です。家計簿では収入側に計上しているため支出は満額で出ていますが、実質の住居費は24,500円です。収入が止まれば補助もなくなるので厳密には論点が残りますが、在職中の生活防衛資金という前提であれば、この81,500円は差し引いて考えるのが実態に近いはずです。
✅ 掛け算の左側
164,370円(毎月固定費)+ 30,978円(不定期固定費)+ 188,010円(毎月変動費)− 81,500円(家賃補助)
= 月301,858円
これが、わが家で「収入が止まっても出ていき続ける金額」です。
| 何に6を掛けるか | 月額 | 6か月分 |
|---|---|---|
| 統計の5人家族の平均支出 | 326,000円 | 195.6万円 |
| わが家の実支出 | 547,964円 | 約329万円 |
| わが家の「止められない支出」 | 301,858円 | 約181万円 |
329万円と181万円。差は約148万円です。この148万円は、「使わなくていいのに、念のため現金で寝かせておけ」と言われていた金額でした。掛け算の左側を直すだけで、生活防衛資金の話が実行できる大きさに変わります。
正直に書きます。あのとき私は、残高ぎりぎりまで引っ張っていました
ここまで書いておいて何ですが、この記事を書くために口座を全部数え直したら、想定と違う数字が出ました。
💬 数え直して分かったこと
生活防衛資金として意識して置いていたのは、1つの口座の約130万円だけでした。ですがすべての銀行口座をかき集めると、預金・現金の合計は2,225,585円(2026年9月5日時点)。
止められない支出301,858円で割ると7.4か月分です。目安の6か月分は、実はクリアしていました。
ただし、これはいまの数字です。振込用紙を前にした日の私は、こうではありませんでした。
2023年、私の預金は29万円台のまま13か月動いていません
家計簿の記録をさかのぼって、自分でも言葉に詰まりました。
| 時点 | 預金・現金 | 止められない支出(301,858円)の何か月分か |
|---|---|---|
| 2023年2月〜2024年3月 | 293,481円(13か月、同じ数字) | 約1.0か月分 |
| 2024年6月末 | 653,049円 | 約2.2か月分 |
| 2024年12月末(賞与後) | 2,132,457円 | 約7.1か月分 |
| 2025年1月末(年初に一括投入した後) | 1,237,090円 | 約4.1か月分 |
| 2025年6月末 | 756,905円 | 約2.5か月分 |
| 2026年9月5日(現在) | 2,225,585円 | 7.4か月分 |
先に断っておくと、2023年の29万円台が13か月ずっと同じというのは、家計簿の集計がうまく取れていなかった可能性が高いと思っています。だからこの数字を実額そのものだとは言いません。ただ、当時の感覚はこの数字のとおりでした。手元にいくらあるか、把握できていなかったのも事実です。
ここで、自分の名誉のために1つだけ書かせてください。始めるときは、順番を守っていました。生活防衛資金を別に確保したうえで、余った分だけを投資に回しています。手元をゼロにして突っ込んだわけではありません。
崩れたのは、そのあとです。
💬 苦しさが、途中で引っ越しました
2022年は、投資したお金が大きく減っていくのが苦しい時期でした。それでも1円も売らずに持ち続けています。
2023年の途中から相場が戻って、資産のほうは落ち着きました。ところが今度は、貯金のほうが目減りしてきたんです。積立を止めないまま時間が経ったので、当たり前といえば当たり前です。
資産が減る苦しさと、手元が減る苦しさは別物でした。そして後者のほうが、私にはこたえました。
身も蓋もない言い方をすると、あの時期の積立は自転車操業になっていました。枠は埋まっていく。資産も増えていく。それなのに、生活のほうだけが細くなっていく。始めるときに引いた線が、続けているうちに崩れていたわけです。
賞与で戻して、年初にまた突っ込む
表をもう一度見てください。2024年12月末に213万円まで戻り、翌月には123万円に落ちています。年が明けてすぐ、新NISAの枠に一括で入れたからです。
これを毎年やっていました。冬の賞与でいったん厚くなる。年初に一括で買い付ける。そこからじりじり細くなって、6月ごろにいちばん薄くなる。2024年6月は65万円、2025年6月は75万円。止められない支出の2か月分ちょっとです。
そのうえ、そのころの私はクレジットカード積立のポイント取りにものめり込んでいました。カードで買って、ポイントを受け取って、売って現金に戻す。年に数万円のポイントのために、毎月35万円を口座のあいだで動かしていたわけです。手元が薄い時期に、いちばんやってはいけないことをしていました。
そのポイント取りは、その後やめました。4社で数年続けて、どこで割に合わなくなったのかはクレカ積立のポイントを追いかけるのをやめた経緯に書いています。
ボーナス日が何日か、生まれて初めて数えました
そこに、子供が学校からもらってきた振込用紙が重なりました。
そのとき私が何をしたか、はっきり覚えています。「今年のボーナスって、何日に出るんだったかな」と考えました。
20年以上働いていて、賞与の支給日を気にしたことなど一度もありませんでした。出たら口座に入っている、というだけのものでした。その日を数えている自分に気づいて、これはまずい、と思いました。金額よりも、この一点がこたえました。
帳簿に載らないお金が、毎月35万円行き来していました
当時の私は、クレジットカードで投資信託を積み立てて、ポイントを受け取ったら売って現金に戻す、というのを何社ぶんもやっていました。内訳はこうです。
| 入金の方法 | 月額 | そのあと |
|---|---|---|
| 銀行からの自動入金 | 5万円 | 売らずに保有 |
| カード決済(3社ぶん) | 35万円 | 売って現金に戻す |
ここが落とし穴でした。自分の口座から自分の口座への移動は「振替」なので、家計簿では支出に計上されません。銀行からの入金なら、引かれた瞬間に残高が減るので迷いません。ですがカード決済だと、いまの残高が引き落とし前なのか後なのか、売った代金がいつ証券口座に入っていつ銀行に移せるのか——カードごとに締め日も引き落とし日も違うので、そのつど確認しないと分かりません。
ただ、ここまでは手間の話です。実際にこたえたのは、その先でした。
あの日、頭の中で起きていたこと
いけるはずだ。
でも、何か忘れている引き落としが別にあったら足りないかもしれない。
いや、把握できているはずだ。
この3行を、何周もしていました。
株が暴落したときのパニック売りに近い感覚です。FXで言えば、ロスカットの水準に近づいているときのあの落ち着かなさ。冷静に計算すればまだ耐えられると分かっているのに、頭がそこから離れない状態です。
投資信託が減るのと、生活口座が減るのは、まったく違いました
これは自分でも意外でした。同じ「減る」なのに、かかる圧がまるで違います。
| 減っていくとき、頭の中で起きること | |
|---|---|
| 投資信託 | ゼロになることはまずないし、仮にゼロでも生活は止まらない。そして待てば戻る |
| 生活防衛資金 | ゼロになったら生活が止まる。しかも次の入金日まで、待っても戻らない |
私は2022年に資産が6割溶けても売りませんでした。1年で872万円減った年も、積立を24か月続けました。その私が、生活口座の残高が細くなった日には落ち着いていられませんでした。金額は比べものにならないほど小さいのにです。
理由は単純でした。片方は待てば戻るもので、もう片方は待っても戻らないものだからです。暴落は数年待てば戻ります。生活口座は、次の給料日まで1円も戻りません。
「借金をすると人は馬鹿になる」と同じ状態でした
借金があると判断力が落ちる、とよく言われます。目先の返済に頭が占領されて、長い目で見た選択ができなくなる、という話です。
私に借金はありません。資産で言えば増えている最中でした。それでも、同じ状態になっていました。残高という一点に頭が引っ張られて、他のことが考えられなくなる。勝手に馬鹿になっていた、というのがいちばん近い言い方です。
⚠️ 「6か月分あれば安心」の、書かれていない部分
6か月分あれば安心、と書かれています。理論上はそのとおりですし、私も始めるときはそれを守りました。ですが、この数字はたいてい「貯める目標」としてだけ語られます。そこが抜けていました。
目標は、達成したら役目が終わります。だから一度確保したあとは、それが痩せていっても気づきません。私に足りなかったのは目標ではなく、「ここを割ったら投資に回すのをやめる」という上限のほうでした。
本当の問題は、積立の「終わり時」を見失ったことでした
積立の始め方を書いた記事は、いくらでもあります。私も書いてきました。ですが「これ以上は入れない」という止め方を書いた記事を、私はほとんど見たことがありません。
制度には枠があります。枠には期限があります。埋めないと損だと言われます。だから、埋まっていないと落ち着かなくなる。手元の現金が1か月分しかなくても、枠のほうが気になる。あの13か月、私の頭はそうなっていました。
✅ いま私が生活防衛資金をどう位置づけているか
貯める目標ではなく、投資に回す額の上限を決める線だと考えています。
「止められない支出 × 6か月分を割ったら、その月は積立を増やさない」——ルールとしてはこれだけです。増やさない、であって、やめるではありません。下がったから止めるのは今後もしません。ですが、手元が線を割っているのに増やすのは、別の話です。
だから、先に紙に書いておくことにしました
じゃあ金額を計算した意味は何だったのか、と思われるかもしれません。逆でした。金額を先に出して紙に書いておかないと、この状態に入ったときに戻る場所がありません。
頭が回らなくなってから計算し直すのは無理です。落ち着いているうちに3行だけ書いて、財布か手帳に入れておく。私がやっているのはそれだけです。
そしてこれは、銀行口座とクレジットカードの枚数が増えるほど難しくなります。いつ、どこから、いくら引き落とされるのかが追えなくなるからです。私がいま口座とカードを減らしているのは、ポイントの手間が面倒だからというより、「忘れている引き落としがあるかもしれない」と思わずに済む状態に戻したいからです。
それでも、合理性で言えば現金を多く持つのは損です
もうひとつ、自分に不利なことを書いておきます。現金として置いてあるお金は増えません。投資に回した分と比べれば差は開く一方で、生活防衛資金を厚くすればするほど機会損失は大きくなります。「現金は安心だから正しい」とは、私は言いません。
それでも現金を持っているのは、増やすためではありません。売らないためです。2022年に資産が6割溶けたときに売らずに持ち続けられたのは、たまたま生活が回っていたからでした。あのとき振込用紙が来ていたら、私は底値で売っていたと思います。生活防衛資金は、リターンを上げる道具ではなく、下げないための道具です。
「何かあったら売ればいい」は、私の口座では成立しませんでした
この論点は、いまもネット上で決着していません。Yahoo!知恵袋の「家計、節約」カテゴリに、2026年3月に投稿されたこんな質問があります(471閲覧・要約ではなく投稿の一部です)。
生活防衛資金って必要ですか?何かあった時に必要って言いますけど、何かあったら投資している商品を売ればいいし、もし不運にも値下がりしていたら、証券担保ローンで借り入れて乗り切ればいいのでは?
Yahoo!知恵袋「家計、節約」2026/3/29 q12326713852(投稿の一部を引用)
これに対する回答のひとつが、私の実感とほぼ同じでした。
みんな大好き北米株投資信託などでは、現金化に一週間くらいかかり、いざというとき、今日中に金が必要なときに対応できません。担保ローンも同じです。
同スレッドの回答(usersvoiceさん・2026/3/29)より引用
そして質問者は、こう返しています。ここがいちばん大事なところです。
即日現金が必要な事ってありません。支払いは先延ばししたいので、クレジットカードを使うのが普通ですし。
同スレッド・質問者の返信(2026/3/29 6:32)より引用
私も、去年までなら同じことを言っていたと思います。カードで先延ばしすればいい、と。その前提が崩れたのが、冒頭の振込用紙でした。
実測:生活口座に届くまで6営業日かかりました
「売ればいい」を実際にやってみた記録があります。投資信託を売却してから、生活費の口座に着金して自由に使えるようになるまで——合計6営業日でした。約定に日数がかかり、受渡があり、証券口座から銀行へ移し、さらに生活口座へ動かす。この工程が土日と祝日をまたぐと、体感はもっと長くなります。
💬 実際どうなのか
手数料330円の即時出金も試しました。結果は「6営業日が5営業日になっただけ」です。しかも即時出金が使えるのは最後の1営業日の工程だけで、受付時間にも制限があります。お金を払えば早くなる、という話ではありませんでした。
カードで先延ばしできない支払いが、実際にありました
学校からの振込用紙は、期限までに現金で払うものでした。クレジットカードは使えません。分割もできません。子供に関わる支払いを遅らせるという選択肢は、そもそも私の中にありませんでした。
知恵袋の質問者が言う「即日現金が必要な事ってありません」は、独身のうちは正しいのだと思います。子供が3人いると、カードが使えない支払いが年に何回か来ます。修学旅行の積立、制服代、部活の遠征費、学校指定の教材。金額はどれも数万円で、破産するような額ではありません。それでも、口座に無ければ払えません。
毎月変動費18万8千円について(ここは削れます。削っていないだけです)
4分類の表を見て、食費・日用品の188,010円が多いと思った方は多いはずです。統計の5人家族の総支出が32.6万円ですから、その半分以上を食費と日用品で使っていることになります。
この金額は明細から確認しています。実店舗での食費と日用品は1枚のカードに集約しているので、そのカードの引き落とし額がほぼそのまま毎月変動費になります。直近では2026年9月10日引き落としが179,546円でした。
ただし、これだけでは家計簿の6か月平均(188,010円)に8,000円ほど足りません。差の正体はネット通販の定期購入でした。数えたら年45回・192,935円(月換算16,078円)あり、足すと誤差4.0%で一致します。この年間19万円が、私の作っていたサブスク一覧表に1行も載っていなかったのですが、その話は長くなるので別の記事にまとめました。
なぜ高いのかというと、贅沢品を買っているからではなく、普段買うものの質を上げているからです。卵・牛乳・納豆・肉は最安品を選びません。野菜は国産、調味料は有機か自然製法のものにしています。健康を考えてのことです。
💬 意外だったこと
物価高でワゴンセール品の値段が上がってきた結果、最安品と中級品の価格差が縮まりました。そのため中級品のブランドをそのまま買い続けています。体感ですが、値上がりの影響は思ったほど受けていません。安いものほど値上げ幅が大きいので、もともと安いものを買っていない家計のほうが、物価高に鈍くなるようです。
大事なのは、ここは削ろうと思えば削れるということです。収入が止まれば、質を落として1〜2割は下げられます。それでもゼロにはならないので、生活防衛資金の計算には満額で入れています。「止められる支出(不定期変動費)」と「減らせるが止まらない支出(毎月変動費)」は、分けて扱ってください。ここを混ぜると、金額がまた現実離れします。
あなたの家の「止められない支出」を出す手順
✅ 30分でできます(家計簿アプリがあれば10分)
① 毎月同じ額が引き落とされているものを全部書き出す(家賃・駐車場・光熱費・通信・保険・サブスク)→ 毎月固定費
② 年払い・半年払いのものを書き出して12で割る(自動車保険・NHK・カード年会費・定期代・習い事)→ 不定期固定費
③ 食費と日用品の1か月分 → 毎月変動費(実店舗の買い物を1枚のカードに集約していれば、その引き落とし額でそのまま出ます)
③-2 ネット通販の「定期購入」を、注文履歴から1年分さかのぼって数える(サプリ・コーヒー・洗剤・プロテインなど、繰り返し買っているもの)→ 12で割って③に足す
④ ①+②+③ から、勤務先の住宅補助など収入側に計上している分を引く
その金額 × 6か月 = あなたの生活防衛資金です。
総支出から①②③を引いた残りが、収入が止まった翌月に消える「不定期変動費」です。そこに6を掛ける必要はありません。
この手順の肝は②と③-2です。どちらも月々の感覚から抜け落ちます。わが家では②が月30,978円(年37万円)、③-2が月16,078円(年19万円)ありました。合わせて年56万円。ここを入れずに計算すると、いざというときに足りません。
逆に、この方法には弱点もあります。失業が長期化したときに耐えられません。「止められない支出 × 6か月」は、あくまで収入が数か月止まる想定です。収入が1年止まる可能性が高い働き方をしている方は、素直に12か月分を積んだほうがいいと思います。私は会社員で、傷病手当金や失業給付といった公的な仕組みが背後にある前提で、この計算を使っています。
どこに置くか:引き出しやすさと金利は、両立できるのか
金額が決まると、次に詰まるのがここです。定期預金にすると引き出すのに手間がかかる。個人向け国債は1年間解約できない。かといって、給料が入る口座に置いておくと使ってしまいます。
私が選んだのは、証券口座と同じ画面で動かせる銀行の普通預金でした。使っているのはMATSUI Bankです。理由は金利ではなく、「証券口座との往復が自動でできる」ことでした。金利は結果的についてきたおまけです。
一次ソース:年0.85%には条件があります
広告で見かける「年0.85%」は、誰でも当たる数字ではありません。松井証券の公式ページ「円普通預金ランク別金利プログラム」に、条件がそのまま書いてあります(2026年10月1日現在)。
| ランク | 条件(各月最終営業日時点の証券残高合計) | 円普通預金金利(年率・税引前) |
|---|---|---|
| プラチナ | 1,000万円以上 | 年0.85% |
| ゴールド | 100万円以上 | 年0.72% |
| レギュラー | 100万円未満 | 年0.61% |
⚠️ ここは正確に読んでください
- ランクを決めるのは銀行の預金額ではなく、松井証券の口座にある証券残高です
- したがって「生活防衛資金だけを置きたい人」は、レギュラーの年0.61%になります
- 年0.85%は、証券口座に1,000万円以上ある人の数字です。私がこの金利なのは、証券口座側の残高が条件を満たしているからで、預金を頑張ったからではありません
- 判定は毎月の最終営業日時点の残高で行われ、適用は翌々月です。相場が下がった月の影響は2か月後に来ます
この金利は2026年9月28日に松井証券の公式ニュースで告知され、10月1日から適用されたものです。2026年に入って3回目の引き上げでした。金利は今後も変わります。いま0.85%だから選ぶ、という決め方はおすすめしません。
実運用データ:9か月で入った利息は6,841円でした
私の口座に実際に入った利息を、明細で数えました。9か月分の合計で6,841円です。2026年8月16日には、約130万円の残高に対して726円が入っています。年率に直すと、当時の金利どおり0.75%でした。毎日の残高から計算し直してみると、利息は1円単位で一致しています。

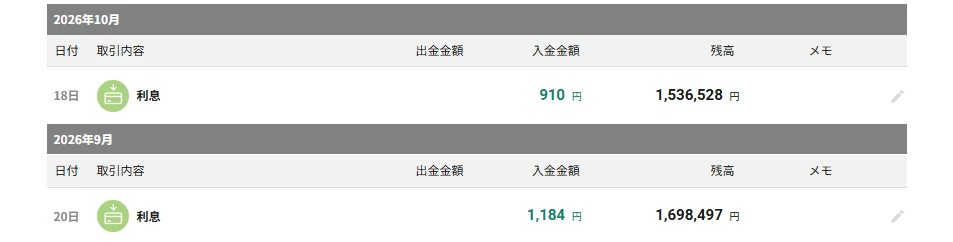
正直に言えば、9か月で6,841円は生活を変える金額ではありません。それでも書いているのは、「置き場所を変えるだけで、手間ゼロでこの額になる」という点に意味があるからです。判断材料として持ち帰ってください。金利で銀行を選ぶのは、本来は筋が悪い選び方です。
やめたほうがいい人
⚠️ 以下に当てはまる方は慎重に検討してください
- 収入が1年以上止まる可能性がある働き方の方。「止められない支出 × 6か月」では足りません
- 支出を4つに分けたときに、不定期変動費がほとんどない方。その場合は生活費とほぼ同額になるので、この計算をしても数字は下がりません
- いま生活口座が数万円しかなく、カードの引落が来月に迫っている方。まず現金を作るほうが先です。銀行を選び直すのはその後で構いません
- 金利の高さだけで口座を決めたい方。ランクは証券残高で決まるので、預金だけを移しても最上位にはなりません
向いている人
✔️ 以下の方に向いています
- すでに投資信託を積み立てていて、証券口座は増えているのに生活口座が薄い方
- 「生活費 × 6か月」の金額が大きすぎて、生活防衛資金の話を諦めていた方
- 生活防衛資金を「使ってしまわない場所」に隔離したいが、いざというときは当日動かしたい方
- 証券口座への入金を毎回手作業でやっていて、自動で往復させたい方
私の場合、証券口座への入金は毎月自動で往復しています。手作業だった頃は、入金し忘れて積立が失敗したことが何度かありました。生活防衛資金の置き場所を決めるというのは、金利の話ではなく、この「経路」を決める話です。金利ランクの現在の条件は、公式ページで確認できます。
後悔しない選び方:金額より先に、引き出す経路を決める
私が2026年の夏に間違えたのは、金額ではありませんでした。経路です。
資産の総額だけを見れば、振込用紙の金額は何十倍も持っていました。それでも払えなかったのは、そのお金が「3日以内に生活口座へ届く形」で置かれていなかったからです。金額をいくら積んでも、経路が詰まっていれば同じことが起きます。
✅ 今日できる確認(5分)
いま持っている資産を、「今日使える」「3営業日で使える」「1週間以上かかる」の3つに仕分けてください。金額を計算する必要はありません。仕分けるだけです。1段目がゼロだった人は、金額の目安を調べるより先に、そこを埋めるのが近道です。
よくある質問
Q. 生活防衛資金=貯金ではないのですか?
知恵袋にも同じ質問がありました(q11316014221)。私は分けています。目的が違うと、引き出す条件が変わるからです。教育費や車の買い替えのために貯めているお金は「使う予定があるお金」で、生活防衛資金は「使う予定がないお金」です。同じ口座に入れていると、後者から先に減っていきます。
Q. 投資の前に1年分必要というのは本当ですか?
この質問も実在します(q13292909948)。1年分を貯めてから投資を始めるという順序だと、多くの人はいつまでも始められないと思います。私自身、40代で投資を再開したとき、生活防衛資金は十分ではありませんでした。ただし「積立を増やす」より「止められない支出の6か月分を先に埋める」ほうを優先すべきだった、とは思っています。
Q. 定期預金や個人向け国債ではだめですか?
金利だけを見れば、そちらが有利な時期もあります。ただし個人向け国債は購入から1年間は中途換金できず、定期預金も解約の手続きが必要です。生活防衛資金でいちばん効くのは利率ではなく「何日で使えるか」なので、私は普通預金にしています。金額が大きくなって、明らかに使わない部分が出てきたら、その分だけ移すのはありだと思います。
Q. 積立を止めて生活防衛資金に回すべきですか?
相場が下がったから止める、はしないほうがいいと思っています。安いときに買えなくなるだけだからです。ただし「生活口座が引落に耐えられない」は相場と関係のない理由なので、この場合は一時的に止めるか減らすのが筋だと考えています。私はこの2つを混ぜないことだけを、20年やってきて唯一のルールにしています。
📝 まとめ
- 「生活費 × 6か月」は分母が違う。わが家の実支出547,964円に6を掛けると約329万円になり、実行できない金額になる
- 支出を4つに分けると、月164,606円(3割ちょうど)は収入が止まった翌月に消える。ここに6を掛ける理由はない
- 掛けるべきは「止められない支出」301,858円。6か月分で約181万円。差は約148万円
- 抜け落ちるのは2つ。年払いの不定期固定費(月30,978円・年37万円)と、ネット通販の定期購入(月16,078円・年19万円)。合わせて年56万円です
- いま数え直せば7.4か月分(2,225,585円)ある。始めるときも順番は守りました。それでも2023年には預金29万円台=1か月分まで痩せています。賞与で戻して年初にまた突っ込む、を繰り返し、6月にはいつも2か月分ちょっとまで薄くなっていた
- 投資信託は待てば戻るが、生活口座は待っても戻らない。だから桁の小さいほうで先に判断力が落ちます。賞与の支給日を生まれて初めて数えた日に、それに気づきました
- 本当の問題は金額ではなく、積立の「終わり時」を見失ったことでした。生活防衛資金は貯める目標ではなく、投資に回す額の上限を決める線です
- 置き場所は金利ではなく経路で決める。年0.85%は証券残高1,000万円以上の条件つきで、預金だけを置く人はレギュラー年0.61%
生活費に6を掛けて絶望した人こそ、先に支出を4つに分けてみてください。金額が半分近くまで下がって、はじめて実行できる話になります。そのうえで、自分の口座を数えてみてください。足りないのではなく、見えていないだけかもしれません。
金額を決めたら、次に確かめるのは「いま持っている投資信託は、売ってから何日で使えるのか」です。ここを知らないまま金額だけ決めても、同じところでつまずきます。私が1日単位で追いかけた記録を置いておきます。

